(本文作者为 巨潮WAVE,钛媒体经授权发布)
文 | 巨潮WAVE,作者|谢泽锋,编辑|杨旭然
跳出行业激战、耗资巨大的超级云端大模型,转向端侧模型研发,或开发端侧模型智能终端,成了很多企业深度参与AI浪潮的重要方向,尤其是对于硬件企业来说。
面壁智能CEO李大海认为,2026年就是“端侧AI商业化元年”——这家公司虽然并没有获得AI手机的相关资质,但也因为相关的概念和产品获得了数额不小的融资。
今年7月份,网信办要求有序开展AIGC服务备案工作,并新增了Apple智能、华为小艺、小米澎湃AI等7家大模型的备案信息。
随后,豆包AI手机NaviX Ultra于9月16日正式亮相,Apple智能(Apple Intelligence)+全新Siri AI已经在WWDC26发布,刚刚上市的小米18 Fold则内置了Xiaomi MiMo端侧大模型。
智能汽车赛道,由印奇执掌的阶跃星辰在汽车和手机赛道双向押注,一方面联手吉利切入智能汽车,另一方面推出了旗下首个原生智能体手机(Agentic Phone)STEPX Neo。
大洋彼岸,Meta、英伟达、谷歌、OpenAI等巨头也开始探索端侧研发,或者联合设备厂商打造全新的AI硬件。
一场端侧之战实际上已经开启,智能硬件产业面临一次规模浩大的升级浪潮。
以小博大
与大众熟知的DeepSeek、ChatGPT等云端大模型相比,端侧模型更加轻巧,参数量更小,可以利用设备端算力直接运行,无需依赖云端。
参数量是AI大模型和端侧大模型之间最显著的区别。AI大模型动辄上万亿的参数,Kimi K3(月之暗面)高达2.8万亿(2.8T)MoE,Anthropic的Mythos参数更达到10万亿(10 trillion),训练数据量300万亿token。
巨大的参数量,可以使市场上的各家大模型拥有更强的性能,能够捕捉复杂的数据模式并在多种任务中表现出色。但问题在于,依赖云端推理的方式需要网络连接,会带来延迟和隐私问题。一旦断网或遭遇突发情况,将直接宕机无法使用。
端侧设备的芯片性能和存储空间有限,因此端侧大模型的参数势必压缩。借助知识蒸馏、剪枝和量化,端侧大模型的参数量可以减少到几个B的规模。
当前,很多主流模型厂商如DeepSeek、Meta Llama、IBM Granite都推出了小模型版本,且面向特定任务的性能和测试情况都表现出色。
这意味着大型基础模型可以缩减为体量更小、更轻巧的版本,以达到推理速度更快、内存占用更少、功耗更低,并能保持较高的性能水平。这意味着它们可以更好地在智能手机、PC、汽车、机器人等终端上部署。
AI大模型无法像互联网那样靠规模效应实现成本递减,这是其商业化道路上的最大瓶颈。
训练一个超级大模型要耗费巨大资源,Mythos的训练成本估算就达100亿美元,投入使用后,模型的推理成本将随着日活用户数量及使用频率的增加而攀升。
国联民生证券测算,加上豆包免费C端服务,字节单日成本就高达1.32亿到2.4亿元。云端推理的极高成本,将严重拖延大模型商业化的持续性。
端侧AI可以“以小博大”,即时性高、隐私性强,还可以结合本地数据做更多定制化创新,进一步为开发者降低成本,推动边缘AI商业化落地。
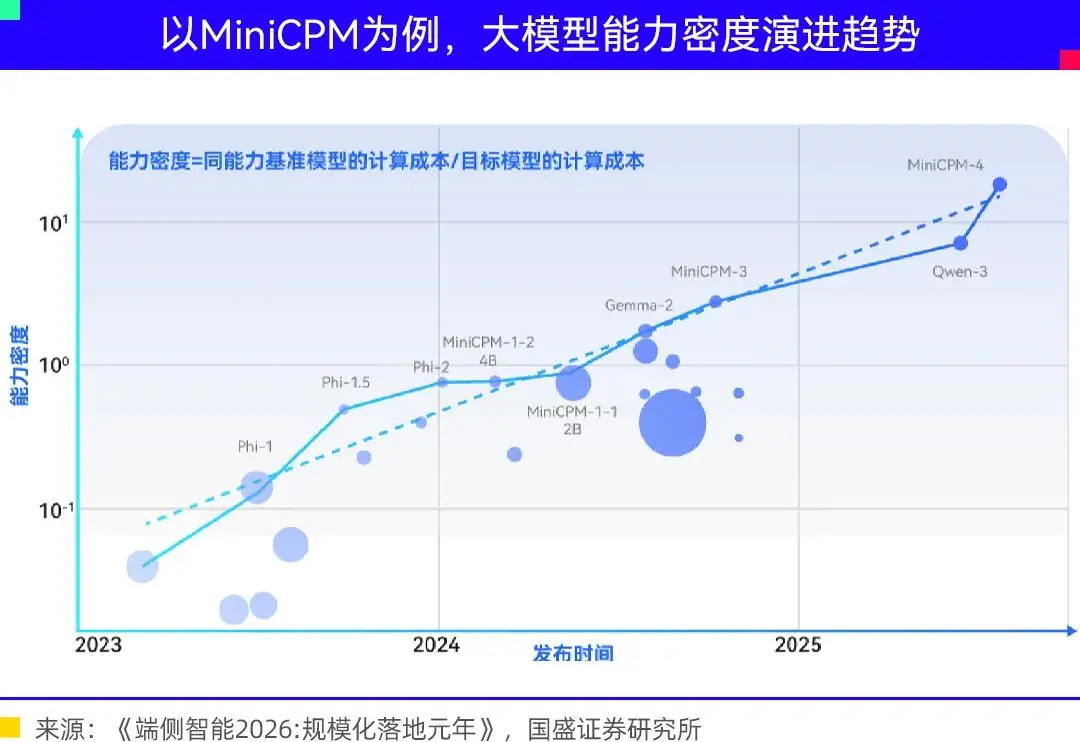
在芯片“摩尔定律”+端侧AI“密度定律”共同驱动下,端侧智能也在加速商业化。
2024年年底,清华大学孙茂松、刘知远团队与开源社区OpenBMB提出“能力密度”的概念,用以衡量大模型单位参数内的智能水平。
密度定律的结论为“大模型的能力密度随时间呈指数增长,约每3.3至3.5个月翻一番”,即“每隔约一百天,只需一半参数量的模型即可达到当前最优性能”。结合半导体领域的摩尔定律,芯片在同等价格下的算力约每两年翻一倍,而模型的能力密度约每一百天翻一倍。软硬路线的共振之下,AI大模型开始向终端设备下沉。
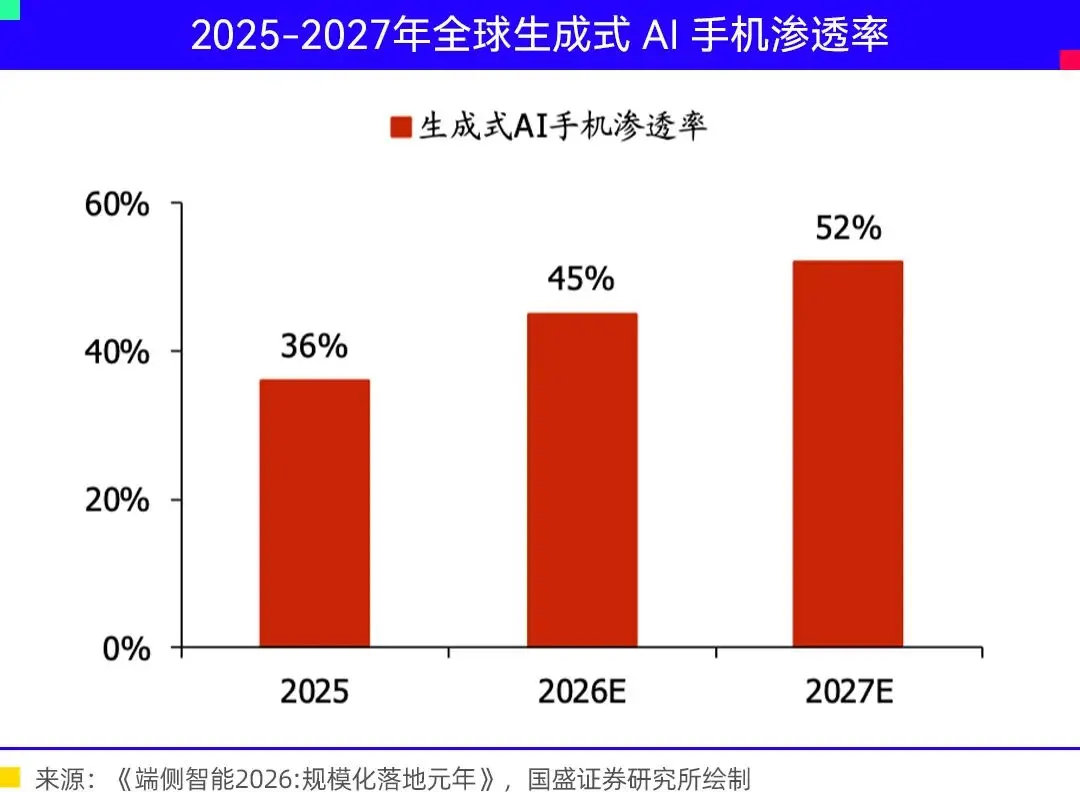
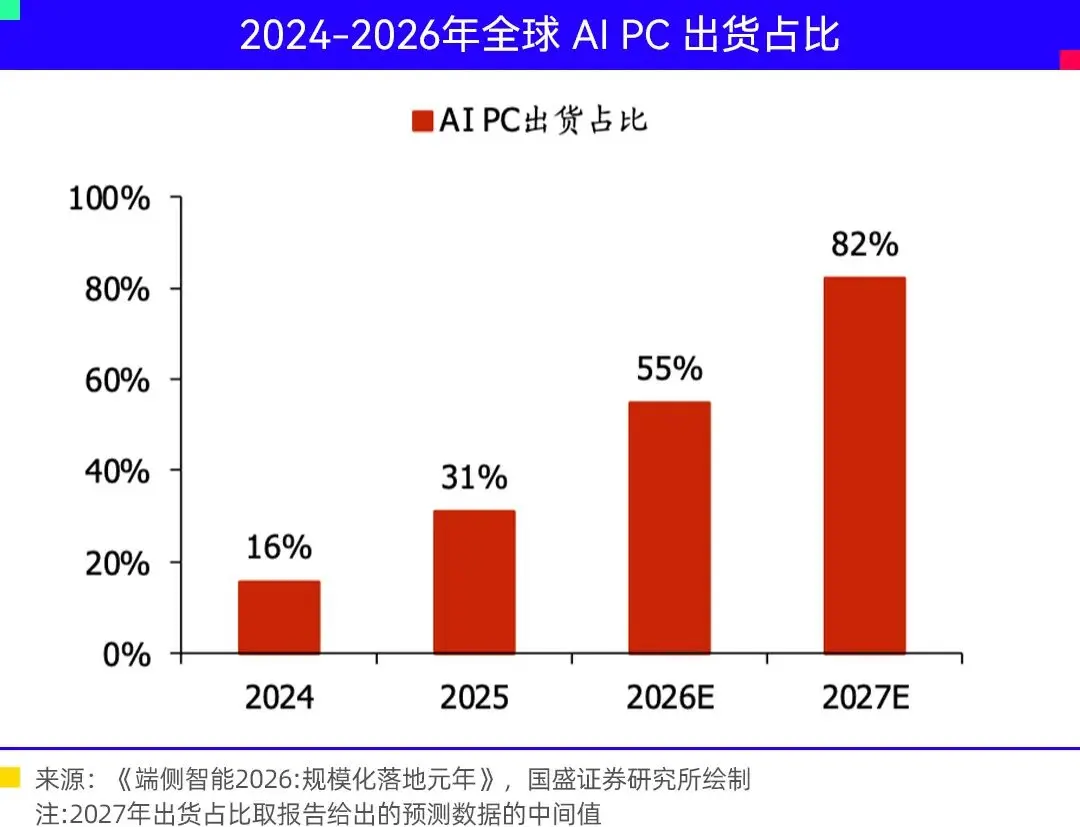
当前,AI手机、AI PC都在加速渗透(此类数据存在一定的口径问题)。生成式AI手机渗透率在2025年已达36%,2027年将过半,端侧AI将由高端卖点转为产品标配。AI PC出货占比在2025年已攀升到31%,2029年将成常态。
加上智能汽车、具身智能乃至智能硬件的形态创新,端侧AI时代即将来临。
破局时刻
一只“鸭子”的出现,正在重塑全球物理AI时代和端侧AI的演进。
9月3日,英伟达豪掷129.3亿美元收购了全球最大AI开源平台Hugging Face。就在一周前,Hugging Face旗下Pollen Robotics发布了一款售价399美元的双足机器人Microduck。
这只高仅25厘米、不到800克的机器鸭,可能已经撬动了端侧AI的ChatGPT时刻——开订24小时订单额破260万美元,高峰期平均每4秒卖出一台。如果有消费者现在去预订,需要6个多月才能拿到货。
Microduck采用开源设计,用户可以自行重新训练,意味着这只机器鸭不是普通的玩具,而是可以不断自我学习。玩家可将训练成果上传Hugging Face Hub,海量设备在真实环境产生的数据,将以近乎零边际成本去推动算法进化。
自ChatGPT问世以来,AI世界的叙事线条一直是更大规模的模型、更强更贵的GPU、更庞大的算力集群。
Microduck搭载的并非英伟达、AMD或高通的高端芯片,而是一颗瑞芯微于2020年开发的中端SoC RK3566。
相比动辄几十万的人形机器人,这样低门槛、全开源、生态丰富的“鸭子”,大幅降低了端侧智能设备的进入门槛。
正如Hugging Face首席执行官Clem Delangue所说,Microduck的推出意味着“价格可负担的开源机器人时代”正在到来,目标是让更多人参与实体AI和世界模型的发展。
在AI PC端,AMD、英特尔、英伟达等芯片巨头加速布局。1月,AMD推出面向Windows 11 AI PC的锐龙AI 400、锐龙AI PRO 400处理器,算力最高可达60 TOPS,可在本地运行大模型。
英特尔在2026 CES展上发布第三代酷睿Ultra处理器,这是首个基于Intel 18A工艺打造的计算平台。
6月,黄仁勋在台北GTC大会上拿出应用于AI PC的超级芯片RTX Spark,该芯片具备1 Petaflop算力,最高128GB内存,可本地运行1200亿参数大模型。今年秋天,华硕、戴尔、惠普、联想等PC大厂就将陆续推出搭载该芯片的产品。
在成本、商业落地可行性、技术演进等多重因素驱动下,AI大模型在未来的演化,可能将逐步分成三大类:
其一就是大众熟知的云端大模型,承担复杂推理、长文本/视频生成与Agent能力,它定义了AI的能力上限;
其二就是行业模型,在金融、医疗、司法等垂直领域拥有专长,服务专业场景,解决AI落地问题;
其三就是我们目前所讨论的重点,端侧模型,其作用在于承接高频、实时、隐私与离线可用的任务,它决定了未来AI的触达密度和广度。
“云端定上限、行业定深度、端侧定入口”的分层协同,已经愈发明显。
中国样本
AI大模型演进趋势之下,中国端侧AI也迎来爆发奇点。
主要玩家中,面壁智能定位纯端侧模型基座供应商,秉持“以小博大”的理念,试图用自己的模型接管所有智能硬件;豆包手机是字节跳动联合中兴努比亚共同打造,抢占端云协同的超级入口;阶跃星辰将自身定义为原生多模态的终端方案商,主要打造面向汽车和手机的AI大脑;智能驾驶解决方案厂商如地平线等机构,则是软硬一体的智能底座,壁垒在车规级芯片与软硬解耦能力。
这其中,由刘知远联合创办的面壁智能是绕不开的一家企业,公司于2023年下半年做出“反共识”战略判断,放弃千亿级云端基座,全面All in端侧模型,并原创提出“密度定律”。凭借MiniCPM“小钢炮”开源模型,构建端侧模型生态。
9月8日,其开源了新一代“小钢炮”MiniCPM5-2B,参数规模为2B,主打在手机、PC等终端设备本地运行,同时具备较强的Agent能力。
根据这家公司自己的说法,其在AA榜单最新评测中,以23分的综合得分,拿到了全球4B参数以下开源基座模型的第一名,这意味着其仅用了一半的参数量就达到了4B规模模型的能力。

商业落地方面,面壁智能定位独立第三方厂商,目前主要聚焦手机、汽车和具身智能领域。网信办公布的7款手机端侧AI备案名单中,三星“盖乐世AI”的端侧能力就由MiniCPM提供。打入三星供应链,意味着其不仅是首家进入国际手机大厂的国产端侧AI供应商,也是首批备案手机模型企业中唯一一家独立且纯正的端侧模型企业。
此前,这家公司研发的汽车端智能座舱助手cpmGO已随长安马自达MAZDA EZ-60量产落地;具身智能方向,MiniCPM-Robot以1.5B参数切入,已联合乐聚机器人落地展厅导览、园区巡检等场景。
印奇执掌阶跃星辰后,加速向商业化迈进。阶跃星辰似乎更偏向“软硬一体”的全链路。
7月13日,阶跃星辰发布首个大模型原生AI终端品牌STEPX,其号称的原生智能体手机(Agentic Phone)STEPX Neo也同步亮相。印奇的目标是打通基座模型、智能体系统、硬件终端的完整链条,实现“AI+终端”。
此前,阶跃星辰、千里科技、吉利已达成战略结盟,千里科技也和阶跃星辰联合开发了Step AOS的车机版本,号称车端原生智驾基座,将端侧大模型、世界模型、自动驾驶进行了深度融合,未来吉利汽车极有可能首发落地。
大模型厂商中,豆包发展端侧的动作最为激进,最早将触角伸向手机领域。
在首代工程机努比亚M153的试水后,豆包联合中兴努比亚将技术路线从第一代的跨App方案调整为第二代的端侧MCP,试图打造一款真正的原生AI(AI Native)手机。
努比亚NaviX Ultra号称“全球首款量产的AI智能体手机”,它与下载一个豆包APP决然不同,通过语音操作Agent,实现一句话打车、一句话点奶茶,此外还试图给AI装上“眼睛”以感知物理世界。
不过,该手机优先覆盖的仍然是字节跳动旗下产品,也可使用曹操出行等少量第三方应用。由于安全隐患,其Agent功能并未联通支付宝、微信支付等应用。
在C端AI应用角逐中,豆包有足够的用户积累,联合研发AI手机,字节的阳谋是在手机端侧继续夯实豆包的C端用户基数,争取一下端侧AI的市场空间。
智能汽车方案厂商中,地平线围绕智能驾驶和具身智能两大场景展开端侧部署,其优势在于软硬一体,既拥有征程智驾芯片+星空座舱芯片+HSD(地平线全场景辅助驾驶系统),同时研发了面向具身智能的HoloMotion与HoloBrain模型。
德赛西威则力主“端云协同”。现阶段成本过高仍阻碍大模型大规模装车,因此在面向客户多元需求时,德赛西威会匹配不同的芯片算力,并提供差异化解决方案,其中既有轻量化端侧模型,也有全模态Omni模型迭代升级的演进方案。
科大讯飞于9月1日开源了星火X2.5-4B/1.7B两款端侧大模型,均可支持最长100万Token上下文,其落地场景聚焦于“AI办公”,不仅能“断网也能对话”,还强化了处理复杂任务的能力,目标是渗透进企业生产力环节。
写在最后
当大模型竞逐从“百模大战”演变为“头部角逐”,当头部大模型企业抢占资本和市场双重红利后,端侧已经成为AI模型企业关注的另一个焦点方向。
成本低、轻量化、断网可用、更具隐私安全性,都是端侧模型的显著优势,有机会在不远的将来,使其迎来商业化爆发的关键时刻。
至今,端侧AI仍然没有体现出自身的独特价值和存在意义,如前文所说,这种情况会随着大模型功能、作用的逐渐分化而逐步体现出来。
只是,一个独立于所有第三方、以所有硬件企业为假象客户的端侧模型企业,几乎必然会失望于所有潜在客户都会探索打造属于自己的小型端侧模型。从这个层面看以面壁智能为代表的“纯血端侧智能”企业,最终的发展必然受限。
端云协同或将在未来成为趋势,各家大型硬件机构都会探索模型压缩、NPU芯片的持续迭代,端侧逐步支持Omni全模态能力,AI下沉至各类智能硬件。类似这种人工智能能力全面下探之后,AI普惠智能的时代就会越来越近。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App