作为一门“碎片化娱乐”与“买量投放”的生意,一直以来,微短剧内容往往都被锁在手机竖屏之间,不过,DataEye研究院注意到,短剧出海赛道正经历一场肉眼可见的“换屏”时刻。
就在日前,中文在线官宣旗下海外短剧平台FlareFlow正式登陆独立电视操作系统Whale TV,率先覆盖南美地区。
资料显示,Whale TV与超400个电视品牌合作,在全球拥有超4750万台月活设备,这意味着当地用户可以直接通过电视大屏观看FlareFlow平台内的短剧内容。
在手机竖屏之外,微短剧赛道成功开辟出第二个“大屏”战场。
实际上,类似的现象并非首次,这种渠道端的扩张也不仅仅局限于电视大屏,那么,还有哪些形式?背后有着怎样的商业逻辑?是否能够真的跑通、带来可持续的利润?
短剧出海走向“多屏货架”
DataEye研究院梳理发现,短剧出海正从“单一手机竖屏”走向“多屏货架”:一端接入电视操作系统与流媒体专区,另一端与海外传统影视/内容公司、品牌、IP合作,并外扩出工具型、学习型等新分发场景。
按方向拆开看,大致可以分为两条线及一类新场景。
横向铺屏
其一,电视OS与大屏。
这是短剧出海走向“多屏货架”中,最具代表性的一端。上文提到,中文在��旗下FlareFlow已经在电视操作系统Whale TV正式落地,用户可以在电视大屏上观看短剧内容,中文在线还表示:“这为后续在更多终端和区域拓展渠道提供了可复用的经验”,这意味着微短剧走向更多屏幕还有更多想象空间。
类似的路径还有九州文化旗下的ShortMax,泰国电信运营商AIS官方信息显示,其在AIS PLAY体系内上线了PLAY ShortMax订阅服务(月费99泰铢,可无限观看竖屏短剧),该服务可在AIS PLAY支持的电视端设备使用,这意味着ShortMax的微短剧内容借助运营商渠道进入了当地电视端分发入口。
其二,头部流媒体平台。
就在几个月前,美国NBC环球集团旗下流媒体平台Peacock采购了ReelShort平台一批爆款短剧,并成为美国首个上线微短剧专区的本土主流流媒体平台;
8月下旬,中文在线与泰国正大集团宣布战略合作,并于9月份在正大集团旗下TrueID平台上线名为“FlareFlow Mini”的品牌专区;
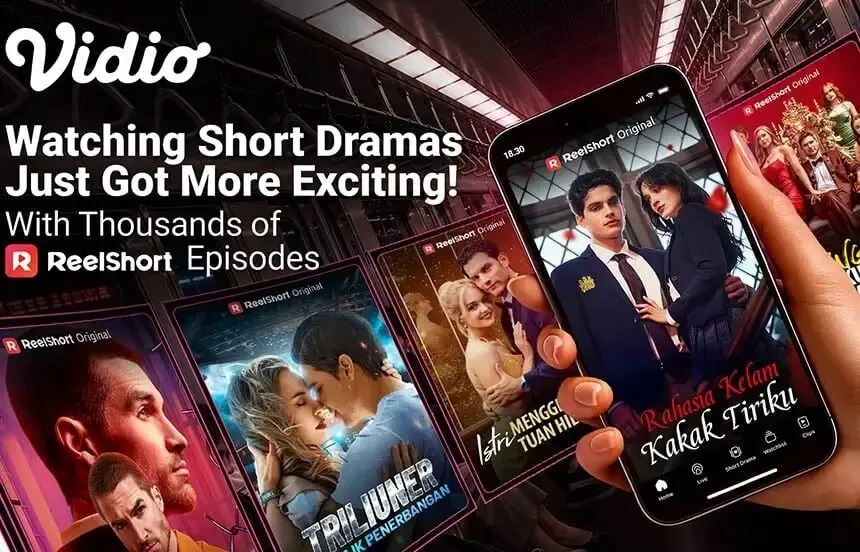
几乎同期,ReelShort与印尼流媒体平台Vidio达成合作,自9月1日起,数百部ReelShort作品通过Vidio的专属订阅套餐面向印尼观众上线。作为ReelShort与印尼流媒体平台的首次合作,这次合作也标志着ReelShort加快在东南亚市场的扩张;
除此之外,包括中文在线等在内的一些头部厂商,还在全球市场构建起微短剧分发网络,让自家微短剧内容拓展至全球多个市场和渠道。
纵向结盟
其一,与海外传统影视、内容公司合作。
今年6月份,ReelShort与韩国影视企业Showbox签署内容联合制作协议,面向全球观众共同开发原创短剧,双方合作内容仅在ReelShort平台独家发行。
值得注意的是,Showbox是韩国知名影视公司,其作品包括韩国影史票房第一电影《与王生活的男人》,以及今年韩国票房前列的影片《群体》和恐怖片《杀木地》。
在拉美市场,外媒也在今年8月份报道DramaBox已与巴西影视巨头Cimarrón联合制作巴西剧集,预计将于今年第四季度上线。
其二,与海外本土品牌、IP合作。
今年7月,ReelShort与全球体育娱乐巨头WWE宣布达成合作,双方将联合推出一部原创真人微短剧。剧集将由多位WWE明星选手与ReelShort头部演员共同出演,计划今年秋季上线。
作为主流体育娱乐品牌与微短剧平台的首次合作,此次合作也为短剧出海拓展了更多可能性。
而在今年美加墨世界杯期间,FlareFlow还宣布取得巴西球星内马尔形象授权,将围绕其数字化形象推出16部AI微短剧,这也标志着微短剧出海成功开辟出“体育IP+AI内容”的新赛道。
以上两类合作的共同点在于:短剧出海方输出的不再仅仅只是内容,而是“内容+渠道+运营”的一整套综合能力,换取海外本土公司的IP、信用背书与本地关系。
向上突破:工具型、学习型新场景
除了渠道和内容之外,短剧出海还外扩出一个性质不同的类别:工具型、学习型新场景。
就在前段时间,中文在线还与Lingopie共同推出了一款名为DramaRizz的语言学习应用,将语言学习融入微短剧观看体验。该APP支持双语字幕、播放速度调节、点击任意单词即可获取即时翻译,用户还能将生词连同原视频片段一起保存为卡片,以便结合语境记忆。
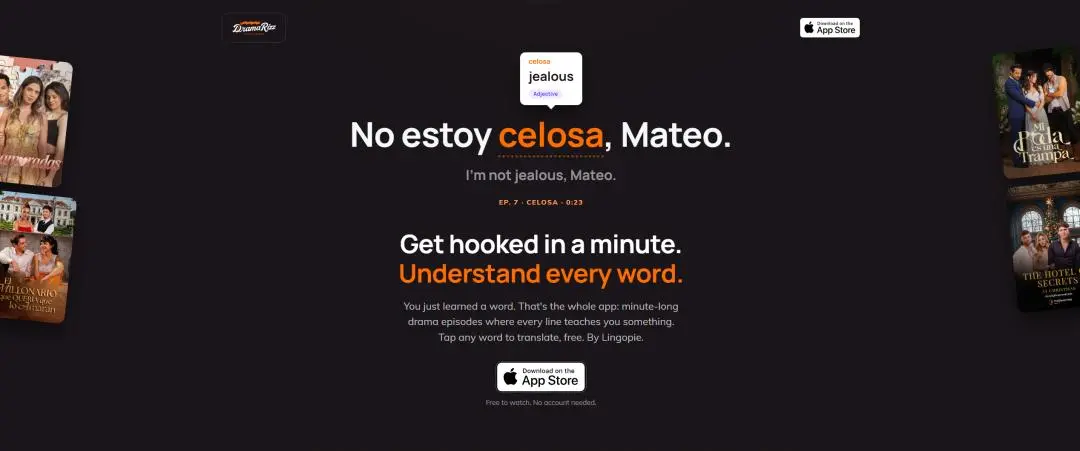
同时,双方还另外签署协议,将联合制作10部原创竖屏短剧。
利用竖屏微短剧辅助语言学习,这是与前述所有渠道都不同的一条路径,这一合作也将竖屏微短剧的应用场景拓展至娱乐领域之外的学习工具场景。
出海短剧为何集体“抢屏”?
从电视大屏到流媒体专区,从本土影视公司到品牌、IP,出海短剧在各渠道、场景上都在尽力尝试,且不难发现,近几个月这类尝试尤为密集,背后到底是怎样的原因?
DataEye研究院认为:这并非单一因素推动,而是多种推力与拉力共同作用的结果。
降低对单一买量渠道的依赖
作为一门“买量生意”,随着市场扩容,买量成本也日益高企,因此在传统模式之外,探索新的增长曲线成为一个重要推动因素。
以中文在线为例,其在2026年半年报中明确指出:“公司积极开辟大屏CTV、车机及海外运营商等‘第二战场’,全面降低对单一买量渠道的依赖。”
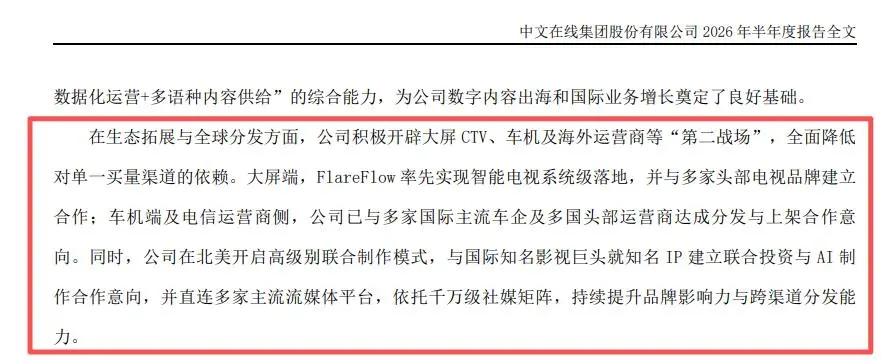
具体来看,除上文提到过的电视大屏之外,中文在线表示:已与多家国际主流车企及多国头部运营商达成分发与上架合作意向,与国际知名影视巨头就知名IP建立联合投资与AI制作合作意向,并直连多家主流流媒体平台。
同时,短剧出海在移动端的盈利方式,要么靠IAA广告、要么靠IAP付费,品牌广告预算占比相对很低,而电视大屏、流媒体平台等由于受众结构不同,能够进入品牌广告的预算池,这也意味着其有望为短剧出海打开“第二变现窗口”。
不过,需要注意的一点是,目前尚无公开财务数据证明大屏渠道已能贡献可观收入,其价值更多体现在降低对单一买量入口的依赖、提升品牌调性,属“多元化”而非“替代”逻辑。
以合作换取深度本土化
国内短剧出海最大的优势,便是成熟的工业化产能、丰富的经验、以及运营方法论,但对海外市场的认知方面始终是一块短板。
海外本土观众到底爱看什么?忌讳什么?什么梗能够共鸣?这类认知很难依靠研究补齐,而与海外本土玩家的合作则恰好补上了这一环。
海外本土玩家更懂当地用户和市场,无论是ReelShort与Showbox的合作,还是DramaBox与Cimarrón的合作,本质都是以合作换取深度本土化。
走向家庭场景、高价值群体
从“手机竖屏”到“电视大屏”,也是一种观看场景的迁移。
一方面,在内容层面上常与擦边、逆袭等标签捆绑的短剧品类,进入大屏幕本身就是一种调性上的升级尝试,有望从渠道端反向推动短剧出海内容升级,即便短剧付费表现一般,也是一次口碑层面的投入。
另一方面,手机竖屏短剧的原生场景是通勤、午休等碎片化时间,而电视大屏则是家庭共享的核心场景,天然易覆盖家庭人群、中老年群体等。
总体来看,微短剧从手机竖屏走向电视大屏、以及与海外本土玩家联合制作等等,触达的人群结构会发生变化,从个人碎片时间走向家庭场景、高价值群体。
渠道方自身的内容需求
微短剧上大屏,常常被解读为短剧方的“单向奔赴”,但事实并非如此,渠道方对微短剧内容的需求是一个常被忽略的点。
Omdia在2026年2月发布的数据显示,美国用户平均每天通过手机观看微短剧应用的时长,已高于通过手机观看Netflix、Disney+和Amazon Prime Video的时长。这意味着流媒体平台的用户时长早已被微短剧分流。
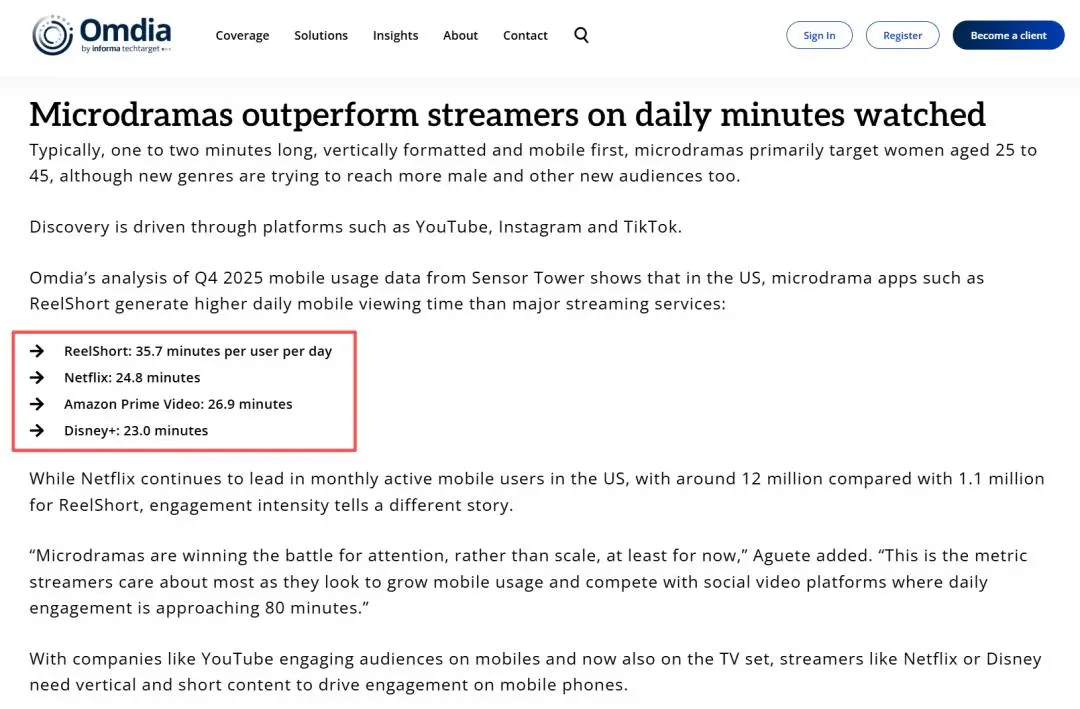
在此背景下,流媒体平台引入微短剧的策略既可扩充内容库,也有望提升平台使用时长。
在这个结构里,微短剧与流媒体平台是互补而非竞争关系。渠道方要的是低成本、高完播、能拉活跃度的内容,短剧恰好是现成的最优选择。
屏幕变多了,然后呢?
毫无疑问,微短剧走向大屏、走向更多屏幕是一种趋势,但这并不代表路径已经走通,恰恰相反,目前还面临至少两大问题。
用户体验尚需解决
手机竖屏微短剧与大屏之间最大的问题,就是画面的适配直接影响用户体验,这一点,国内已经有过实际案例。
今年2月份,东方卫视在黄金时段播出竖屏短剧《东北爱情往事之闪婚玫瑰》。
该剧此前网络播放量已突破10亿,并在今年先后荣获第31届上海电视节年度优秀微短剧、第38届大众电影百花奖年度优秀系列短剧奖项,剧集质量毋庸争议,但在电视播出时却因画面适配问题引发争议。
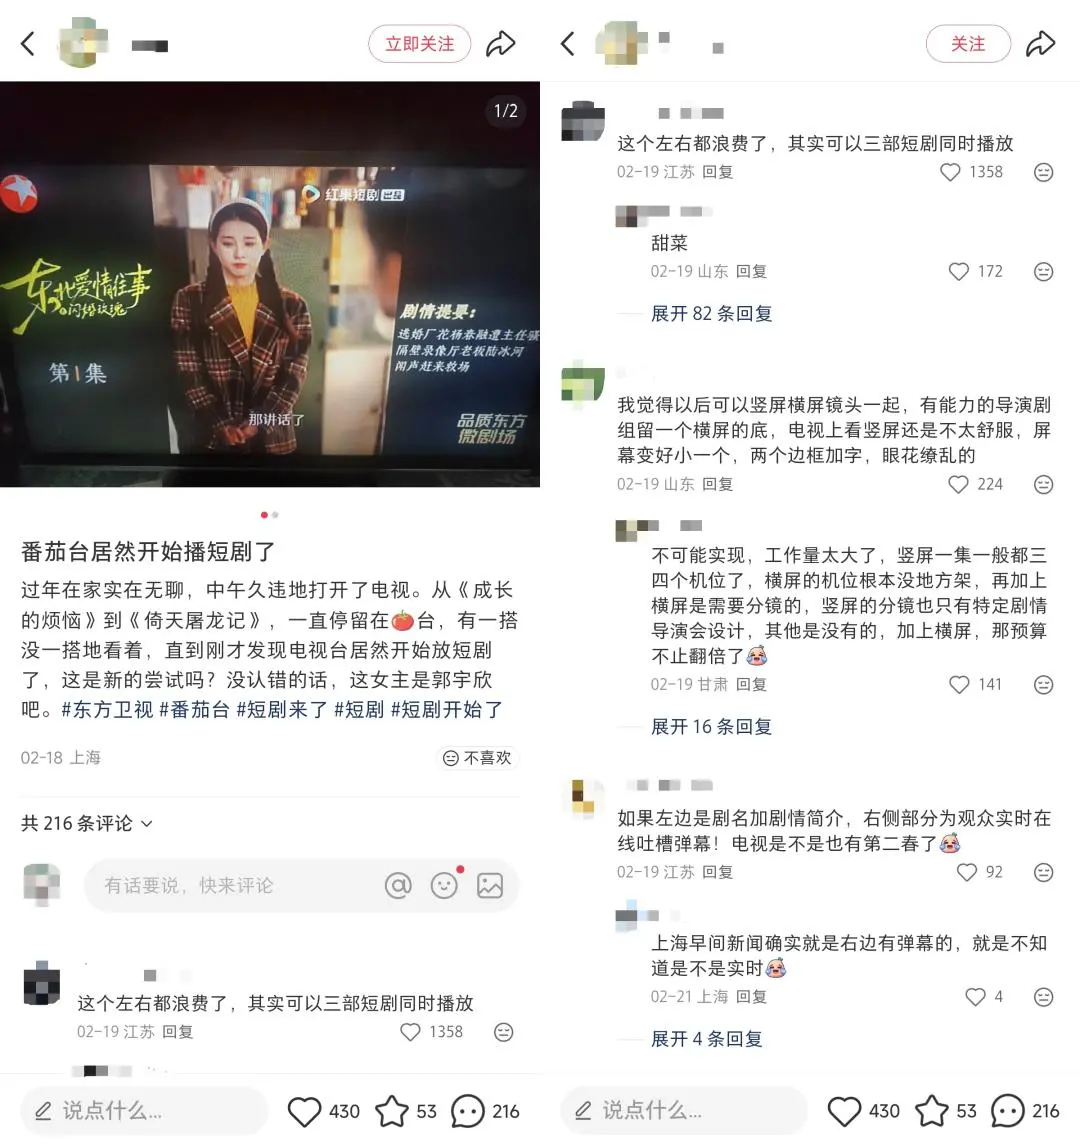
竖屏短剧原生比例为9:16,而电视横屏标准为16:9,直接导致播出时画面两侧出现巨大黑边,画面面积只占电视屏幕的三分之一左右,观众普遍反馈画面局促、视觉疲劳。
这说明,短剧虽然能够登上大屏幕,但观看体验的适配并非靠合作就能解决的,如果采用“中间放画面、两边加黑边”的做法,画面内容过于局促,若是两侧嵌入剧情提要或其他内容,又可能导致信息过载,总的来看,还需要探索更合适的解法。
商业化还需进一步验证
对于微短剧厂商而言,最重要、最关心的一点则是:能否赚钱?
上文我们提到,短剧出海在移动端的盈利方式,几乎要么靠IAA广告、要么靠IAP付费,登上电视大屏有可能进入品牌广告的预算池。但即便如此,能够登上大屏获得品牌预算的微短剧最终也不会占据多数。
在广告形态上,大屏广告的标准是按照横屏长内容设计的,而微短剧竖屏形式、一两分钟短时长,很难套用现成的广告形态。
在渠道方的定位上,微短剧与大屏间也存在着错配。无论流媒体还是电视台,往往把微短剧看作一种吸引观众注意力的战术工具,用来以较低成本换取更高的平台数据。
在今年6月份举行的NEM Dubrovnik 2026大会上,POP TV内容策略总监将微短剧比作“典型的快餐”,华纳兄弟探索业务发展与发行副总裁Kenechi Belusevic更是直言:“它(微短剧)能快速产生影响力、吸引注意力,但无法与优质内容和叙事深度建立起那样的关联”。
在大屏端普遍持如此态度的背景下,出海短剧在大屏体系里拿到的位置,就注定只是补充,而非核心,商业化前景依旧不明朗。
总结
微短剧走向多屏货架,有风险、有挑战、但也有机遇并存,风险也不等于唱衰。
出海短剧的屏幕扩张,真正抢占的并非“屏幕”本身,而是品牌广告预算和主流内容产业的话语权,本质是从“买量换增长的单一移动端生意”,升级为“多屏分发+本土共生+品牌广告变现+内容升级”的基础设施,电视大屏与流媒体平台等是它撕开买量天花板的缺口。
DataEye研究院认为,这是一场刚刚开始的渠道卡位战,胜负未定,真正的要点在于如何越过“渠道扩张”与“商业变现”之间的沟壑。