这两天,人形机器人圈子里最热的,不是哪个机器人又学会了后空翻,而是一个更现实的问题:这个赛道还能不能顺利上市?
近日,有媒体援引知情人士消息称,监管机构可能通过非正式窗口指导,提高人形机器人初创企业IPO审核门槛,重点看持续性收入、亏损收窄和真正的技术创新。
消息很快传开,原因并不难理解。
宇树科技上市首日冲高,随后股价快速回落,市场从兴奋转向冷静,刚好撞上了不少机器人企业排队上市的时间窗口。
但必须先把边界说清楚。
截至9月17日,监管部门没有公开发布专门针对人形机器人IPO的新规,也没有公开确认“暂停上市”或“一刀切收紧”。
路透社报道显示,监管部门未就相关调整回应置评请求。
小作文失真的故事在资本市场也是常有的事儿。
另据第一财经援引多名投行人士的说法,当前更准确的表述是“严把IPO质量关”,人形机器人项目因为商业化尚不成熟,受到的关注更高。
这不是机器人产业被关门,而是资本市场开始追问:
你展示的是产品还是展品?
能解决哪些现实场景的痛点,还只是一个靠遥控器操控的大号玩具?
拿到的订单是持续需求,还是一次性项目?
宇树科技的过山车,改变了市场情绪
宇树科技是目前A股最具代表性的人形机器人整机企业。
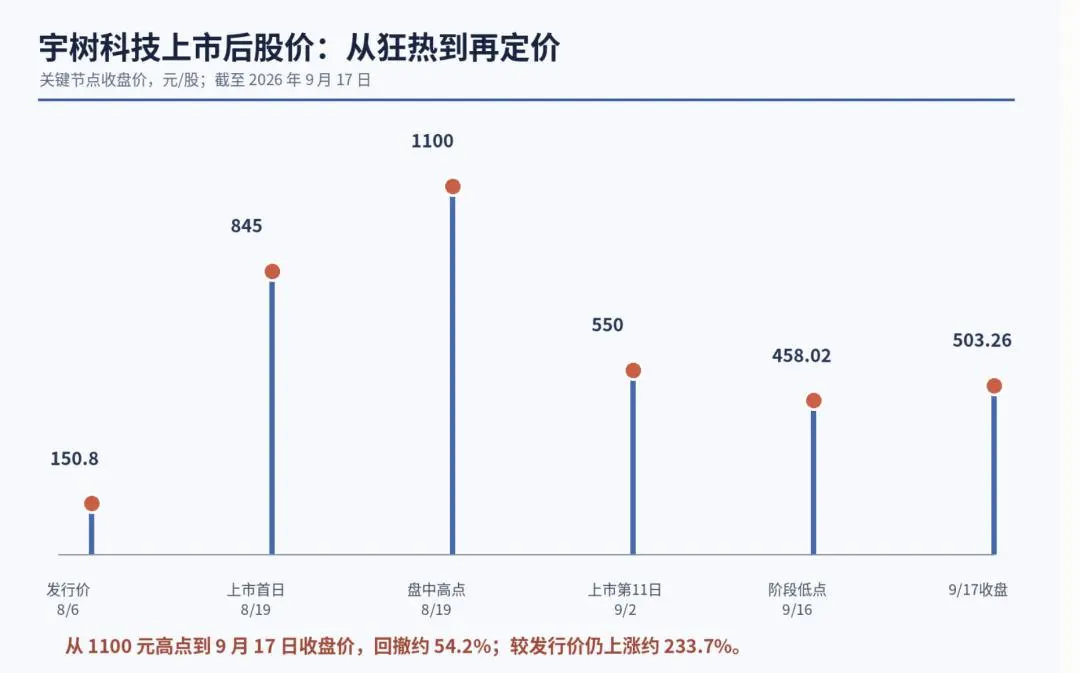
公司发行价为150.80元,8月19日上市首日收盘845元,盘中一度触及1100元。9月16日最低探至458.02元,9月17日收于503.26元。
从高点计算,股价已经回撤约54.2%。
即便较发行价仍上涨约233.7%,这种剧烈波动也足以提醒市场,机器人板块正在经历的不是普通成长股定价,而是预期、流动性和现实业绩之间的快速碰撞。
宇树科技的基本面并非没有亮点。
公开披露信息显示,公司2025年营业收入约17.08亿元,归母净利润约2.88亿元,毛利率约60%,属于行业中少见的盈利样本。
但公司同时覆盖四足、人形机器人和零部件,收入结构、海外市场、研发投入与产品迭代仍需观察。
股价从1100元跌到500元附近,不等于公司价值归零,也不等于行业没有未来。它反映的是,当估值先写进多年增长,任何低于想象的现实都会变成压力。
近一年上市与排队企业,真正的分化已经出现。
市场讨论“人形机器人上市潮”时,常把已上市、已受理和传闻中的企业混在一起。
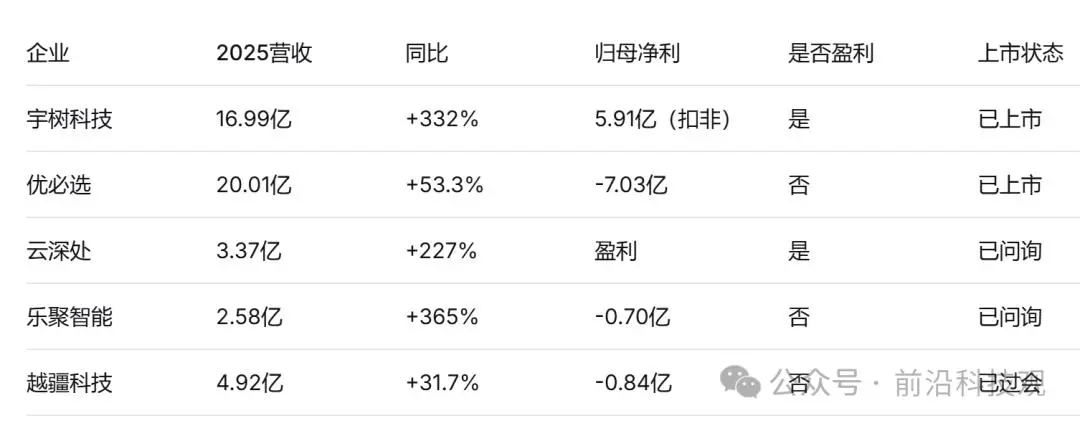
截至9月17日,A股纯机器人整机代表主要是宇树科技,云深处、乐聚智能处于IPO推进阶段,越疆科技则是协作机器人与具身智能并行布局的企业。
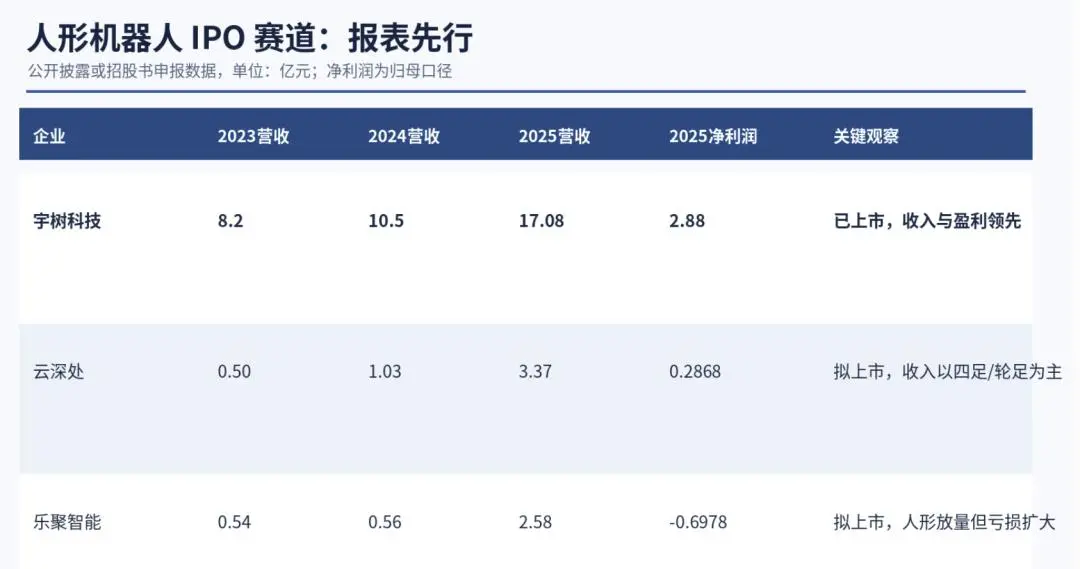
三份招股书和公开披露材料放在一起,差异非常明显。
宇树科技的优势是收入规模、盈利能力和产品知名度更突出。
云深处2025年营收约3.37亿元,首次实现盈利,但收入主要仍来自四足和轮足机器人,人形机器人业务尚处起步阶段。
乐聚智能2025年营收约2.58亿元,其中夸父系列贡献较高收入,然而归母净利润亏损约6978万元,综合毛利率从2023年的50.45%降至2025年的40.78%。
收入增长不等于商业模式成熟,出货增加也不等于盈利改善。资本市场最终要看,每卖出一台产品能否留下合理毛利并带来复购。
市场空间是真的,产业兑现也确实很难
政策层面对人形机器人给予明确支持。工信部2023年提出,到2025年实现创新体系初步建立、整机产品达到国际先进水平并实现批量生产。
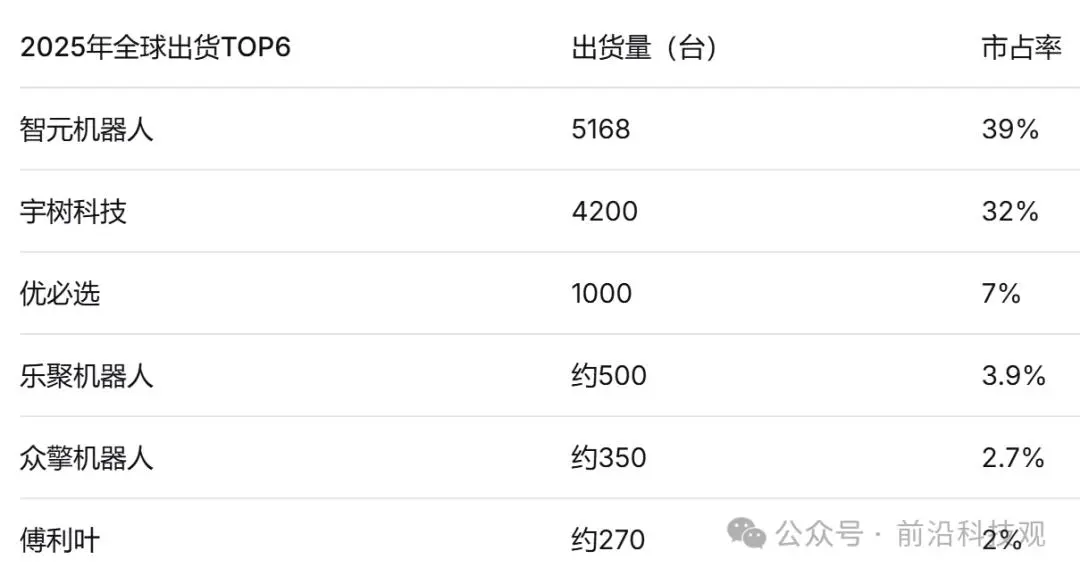
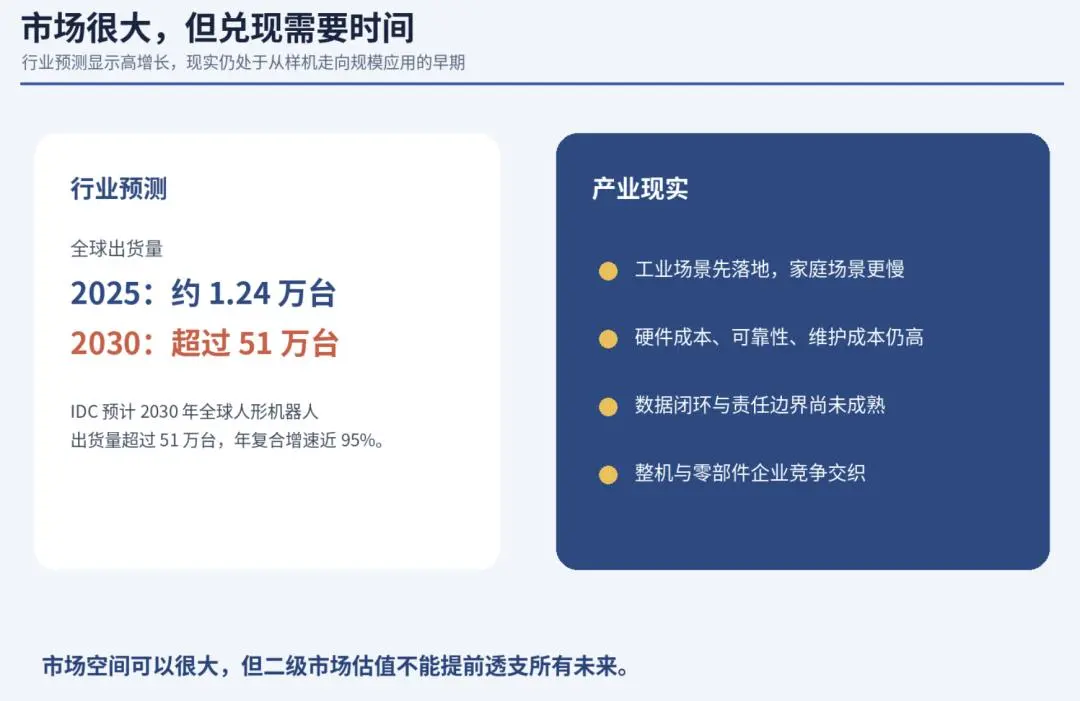
IDC预计,2030年全球人形机器人出货量将超过51万台,年复合增速接近95%。高工机器人预计,2025年全球销量约1.24万台,市场规模约63.39亿元。
但预测曲线和企业利润表,中间隔着一条很长的路。
目前较易落地的是工业制造、仓储物流、巡检和科研教育。家庭服务想象空间大,但对安全、可靠性、成本和售后要求更高。
发布会完成一个动作,和在工厂连续工作几个月,是两种能力。
行业的共同难题是成本、数据、可靠性和责任边界,企业数量增长也快于成熟应用的形成。
A股和港股,审核重点不会只看“会不会走路”
人形机器人企业可以通过科创板、创业板或港股特专科技章节等路径推进上市。
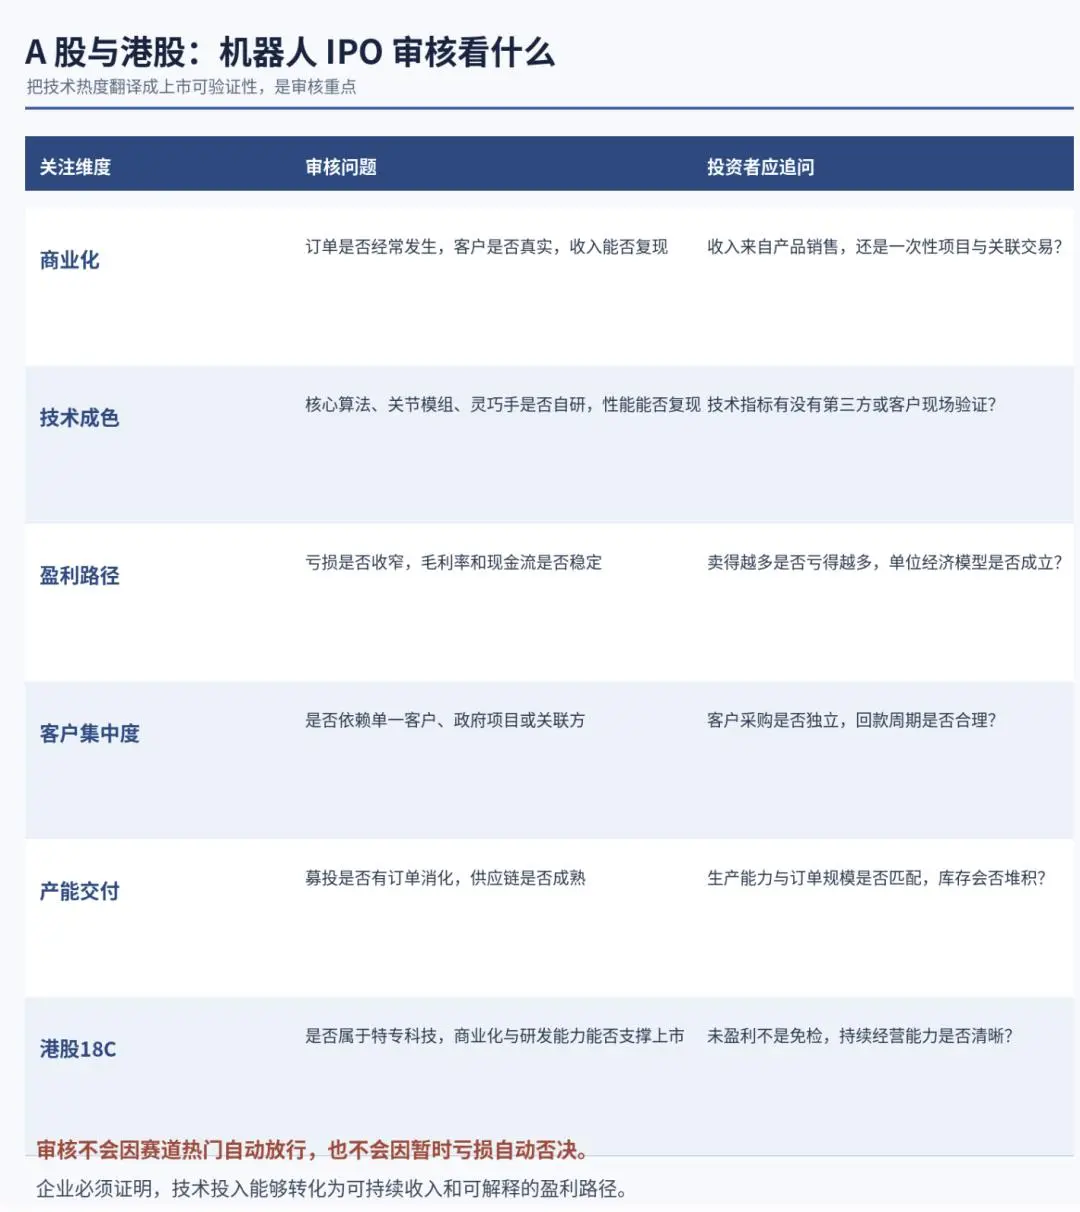
不同市场规则存在差异,但审核逻辑越来越接近一个核心:技术是否真实,业务是否持续,风险是否说得清楚。
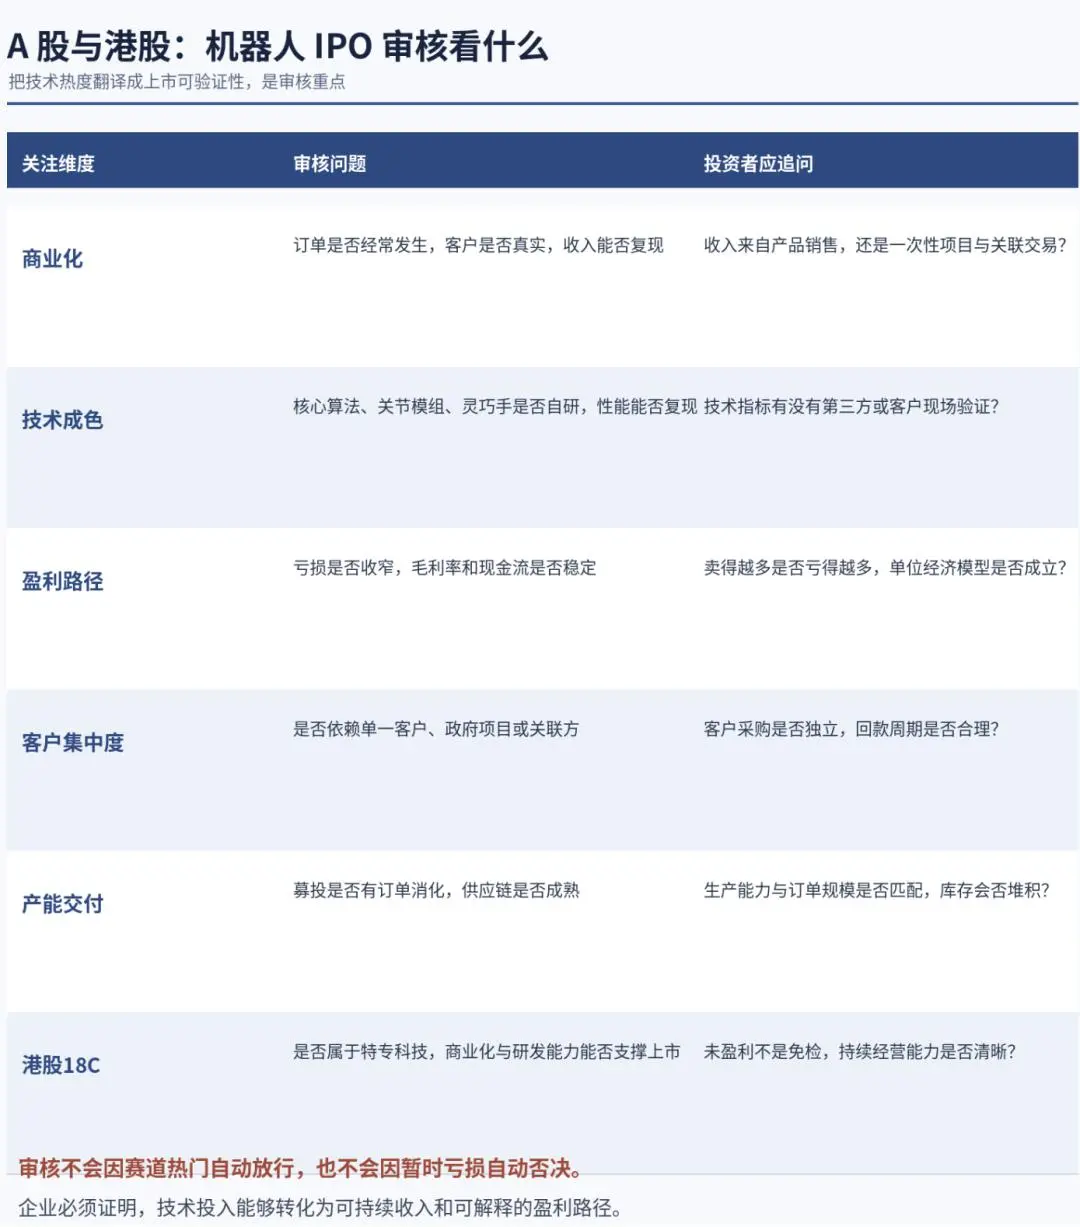
第一,看收入质量。客户是否真实、订单是否重复发生、收入确认和回款是否匹配,都要讲清楚。单次展演、政府示范项目、关联方采购,不能自动等于可持续商业化。
第二,看技术成色。企业需要解释核心算法、运动控制、关节模组、灵巧手和数据系统的自研比例,并说明性能能否在客户现场复现。
发布会动作有传播力,招股书里的技术验证更有定价价值。
第三,看亏损方向。亏损不是前沿科技企业的原罪,关键在于是否有收窄路径。研发投入增加可以理解,但销售越多亏损越大、毛利率下滑、现金流长期为负,就需要解释。
第四,看募投项目是否匹配。产能规划不能只靠远期市场预测支撑,还要有订单、客户验证、供应链和人员储备。
市场尚处早期时,过快扩产可能带来库存和现金流压力。
第五,看港股18C路径下的持续经营能力。
港股允许部分未盈利特专科技企业上市,但未盈利不是免检通行证,企业仍需证明研发能力、商业化潜力和持续经营基础。
真正收紧的是,故事与现实之间的缝隙
我更愿意把这次传闻理解为一次行业提醒,而不是产业利空。
人形机器人当然值得期待。它可能改变制造业,也可能进入物流、服务和家庭。但越是有长期价值的产业,越不能靠短期热度透支未来。
资本市场可以支持企业穿越研发周期,却不能替企业完成客户验证,也不能替企业把一次性订单变成经常性收入。
对企业来说,接下来最重要的不是再做一个更吸睛的演示,而是把单价、毛利、故障率、复购率、维护成本和现金流讲明白。
投资者要问的是,哪家公司已经留下了未来能够复制的证据。
如果审核更强调持续收入、亏损收窄和技术创新,可能是行业走向成熟的信号。资本化慢一点,留下来的企业可能更稳。
机器人时代不会因为IPO节奏变化而结束。
但靠样机、概念和估值就能轻松上市的时代,可能正在结束。
当IPO审核开始认真审视收入质量和商业闭环,那些只有demo和PPT的公司会越来越难过关。
未来12到18个月,你能看到谁真正拿到了订单、谁的收入经得起审计、谁的客户在复购。
留下的,是真正能跑通商业化的企业。
本文来自微信公众号“投行圈子”,作者:投行大师姐,36氪经授权发布。