9月的创投圈出现了两条几乎同时刷屏的消息。
一条发生在苏州,是“李泽湘投资的泳池机器人公司申请破产”——智橙动力新增两起破产审查案件:9月7日的申请人是一名自然人,9月15日的申请人是公司自己。
公司从5月起多次成为被执行人,执行标的从几百元到3.3万元不等,多起案件以“终本”收场——法院核查后认定暂无财产可供执行。
另一条在上海,是老牌独角兽深兰科技旗下子公司破产清算。
深兰机器人的破产管理人发布第五批职工债权公示:五批累计确认104名职工、债权约2347.5万元,其中欠薪与经济补偿金合计约2094.7万元。
今年以来,倒下的机器人公司不止这两家:1月,骨科机器人企业龙慧医疗被上海浦东新区法院裁定受理破产清算;2月,美国人形机器人初创Cartwheel Robotics停业;7月,美国手术机器人企业Vicarious Surgical股东批准解散清算。
与这份名单形成对照的,是IT桔子的融资数据:2026年前8个月,机器人赛道融资额1245.1亿元,超过2025年全年的两倍。
钱更多了,倒下的也更多了。
这不是矛盾,而是同一枚硬币的两面——当资本从买故事转向买经营,最先被筛掉的,恰恰是曾经最擅长讲明星故事的公司。
而智橙动力和深兰机器人,代表了机器人创业最典型的两种失败路径:一个把一件事做重,却没能做稳;一个什么都做,却什么都没做成。
智橙动力:专注做重但现金流崩了
它的背景几乎无可挑剔:智橙动力成立于2021年9月,创始人浦汉来是东南大学微电子学博士、小米生态链企业摩象网络前CEO,核心团队来自微软、小米、大疆。
险峰长青在公司成立不到一个月时进入,清流资本、青橙资本参与Pre-A轮,2024年3月清水湾基金与甘洁的知行一号基金领投其A轮,2025年1月又宣布获得科沃斯数千万元战略投资。
产品端,2022年该公司推出具备三维路径规划能力的泳池清洁机器人,以众筹方式起步,陆续推出 Tank、Valor 两个系列共十余款产品,均为无缆(无线)泳池机器人,价格覆盖300至1,500美元价位段,主要销往欧美市场。
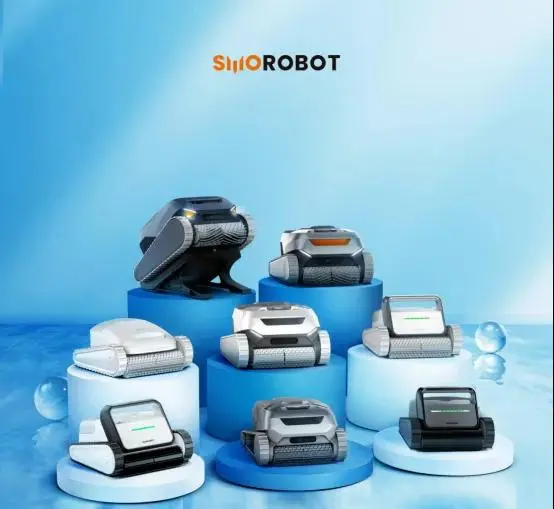
公司在2025年初披露,累计销售额一度接近1亿元人民币,并在欧美布局了近10个本地检修服务中心。
问题出在这门生意本身太重。
泳池清洁机器人是强季节性品类,欧美销售集中在5月至8月:旺季缺货丢单,淡季库存压仓,现金流节奏极难踩准。硬件需提前备货出海,海外返修与本地化售后持续投入,规模越大,占用的资金越重。
赛道格局也在快速集中:以色列Maytronics以约34.8%的份额居全球第一,西班牙Fluidra占约18.5%。
而在快速增长的无缆细分赛道,前五大厂商均为中国企业,包括望圆科技、星迈创新、浪涌未来、元鼎智能,合计CR5约为51.4%,但智橙动力占份额极小。
头部品牌加速抢占市场,中低端陷入性价比竞争,腰部创业公司一旦规模起不来,就会被夹在“规模不经济”与“营销、售后持续烧钱”之间。从研发、备货、海外仓到本地化售后,这是一场对融资节奏和经营效率的长期考验。
崩塌的信号出现在今年早些时候,自5月起公司成为被执行人且多起终本;两项核心专利分别质押给南京银行苏州分行和建设银行苏州工业园区支行换取贷款。
不过,目前公司只是破产申请审查,法院尚未裁定受理;但智橙动力在9月15日也提出了申请,自己申请破产,不知道到底是自救还是走投无路。
深兰机器人:多元化发展却快速失血
深兰科技成立于2012年,长期顶着AI独角兽标签,拿过云锋基金、中金公司、浦东创投集团的投资,连续入选全球独角兽企业500强,2025年4月还完成了数亿元Pre-IPO轮。
它的子公司深兰机器人2018年成立后,同时铺开清洁、消毒、配送、医疗器械、汽车零部件、新能源设备等多条产品线,其产品包括面向大面积硬质地面的“小兰鲸”室内清洁机器人,面向园区、公园、校园和景区的“小犀牛”室外清扫机器人,以及“兰精灵”消毒机器人、“小企鹅”配送机器人等。
深兰机器人对外披露过“数万台订单”,商丘基地曾规划年产2万台、年产值约10亿元。但据多家媒体报道,订单最终并未实际落地,多数产品停留在演示与样品阶段。
失血是慢性的,伤口从分公司开始撕开。
深兰机器人常州公司2023年起拖欠工资,年底因拖欠30名员工超71.8万元工资被当地人社部门下达行政处理决定书,责令改正后拒不履行。
2024年4月母公司拿到浦东创投数亿元Pre-IPO轮,员工曾视其为“救命钱”,最终落空。
2025年下半年,员工申请强制执行无果,转而申请公司破产。
到2026年,多米诺骨牌依次倒下:1月,常州公司进入破产审查;5月7日,上海浦东法院裁定受理上海公司破产清算案,指定德勤华永担任管理人;8月10日,常州天宁法院受理常州公司清算案。
母公司则快速实现切割:7月,深兰科技集团发声明称集团未申请任何形式的破产,将工业智能化、农业智能化、智慧城市、传统自动驾驶与传统机器人板块纳入裁撤关闭范围,把AI医疗、航空航天、低空经济、特种机器人装入“深兰科技控股”。
为什么撞在2026年
两家公司的死法不同,时点却撞在一起,这不是巧合。
把视线拉长,2026年走到破产或清算程序的机器人公司不止这两家。
1月,上海浦东新区人民法院裁定受理骨科手术机器人企业龙慧医疗破产清算;2月,美国人形机器人初创公司 Cartwheel Robotics 宣布停止运营,原因是资金链断裂;7月,美国手术机器人企业 Vicarious Surgical 股东批准公司解散和清算,并启动资产清算程序。
这批样本分布在消费、医疗、人形、服务、农业机器人等不同赛道,产品形态与终端市场截然不同,却相继地倒在了2026年。
也恰恰说明这是一场普适的商业化检验,而非某个细分领域的偶然。
检验的标准其实很朴素:技术Demo不等于商业化闭环。
机器人是一个需要长期工程化打磨的赛道:硬件良率与一致性、上游零部件供应、海外仓与售后网络、毛利率管理与回款周期——每一项都需要时间沉淀。
“Demo 至上”的故事在赛道升温期容易被买单,等到资本环境、订单节奏、客户付款意愿同时趋紧时,缺位的商业化能力就会成为致命短板。
走到今天,机器人创业企业拿融资很容易,但更难的是持续走到终局,它越来越取决于这家公司是否真正把“经营”做扎实——把供应链、现金流、毛利率、海外渠道、客户服务这些不性感却决定生死的事,一件一件做好。
本文来自微信公众号 “IT桔子”(ID:itjuzi521),作者:吴梅梅,36氪经授权发布。