随着AI从云端延伸至端侧、车辆、机器人等物理世界应用,日益需要连接与计算的紧密协同,这也为连接芯片、智能SoC及ASIC定制解决方案带来增长机遇,最近就有该领域的公司冲击港股IPO。
格隆汇获悉,近日,翱捷科技股份有限公司(简称“翱捷科技”)向港交所递交招股书,拟在香港主板上市,摩根士丹利、海通国际为其联席保荐人。
翱捷科技(688220)是一家平台型无晶圆厂半导体公司,致力为横跨端侧、边缘及云端的广泛AI应用赋能。其2015年在上海成立,2022年在上海证券交易所科创板挂牌上市,截至9月18日收盘,公司总市值超419亿元。
01 超6成营收来自无线连接芯片,客户集中度较高
无线连接芯片产业链上游为芯片制造提供物理载体和关键工具,包括晶圆制造、封测与设备材料,参与者有台积电、中芯国际、华虹半导体、长电科技、通富微电、ASML、应用材料等;
中游负责芯片架构设计、前端/后端设计、IP核开发等,参与者除了翱捷科技之外,还有高通、联发科、紫光展锐、海思半导体等同行;
下游将芯片集成到终端产品中,覆盖消费电子、物联网、汽车电子等多个领域,参与者包括小米、OPPO、vivo、传音控股、联想、移远通信、中移物联、广和通、比亚迪等。
翱捷科技主要提供自有品牌产品,包括无线连接芯片(用于将端侧连接至蜂窝及非蜂窝网络)、智能SoC(可在单一芯片上整合应用处理、连接及其他系统功能),同时公司还向客户提供ASIC定制解决方案。
无线连接芯片是互联AI的坚实基础,公司提供涵盖从2G到5G所有标准的广泛蜂窝连接芯片产品组合,产品服务于移动宽带终端、工业和商业物联网、联网汽车、可穿戴端侧和智能金融终端等。
智能SoC集成了应用处理、连接、多媒体、传感、安全和电源管理等功能。
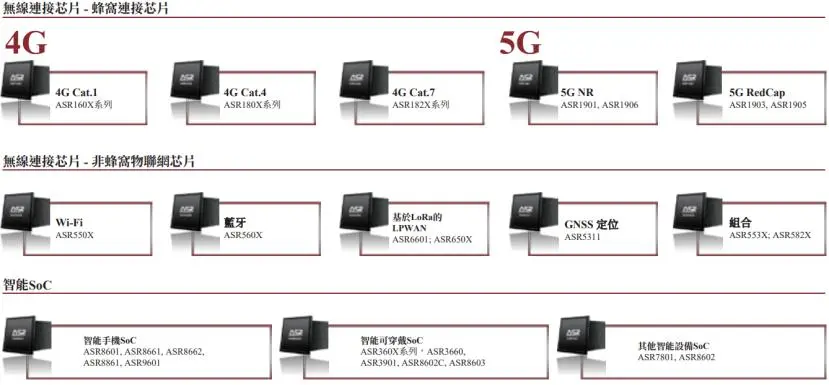
公司自有品牌产品的产品类别及各类别下的代表性产品系列及型号,图片来源于招股书
2023年、2024年、2025年、2026年1-6月(简称“报告期”),翱捷科技60%以上的收入来自于无线连接芯片,智能SoC的收入占比从26.3%降至8.9%,ASIC定制解决方案的收入占比从8.7%提升至13.1%,另外还有少量收入来自于独立半导体IP授权,以及向EDA供应商提供芯片测试及验证服务。
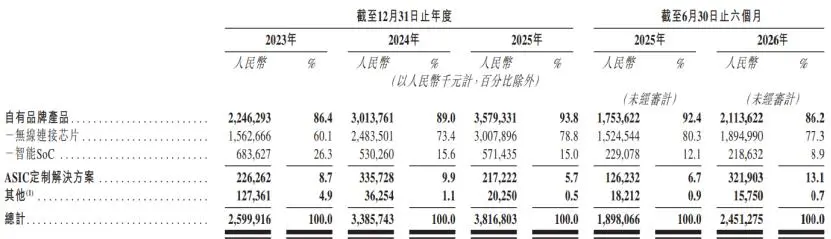
按产品及服务类型划分的收入明细,图片来源:招股书
值得注意的是,翱捷科技依赖第三方供应商提供晶圆制造、封装及测试、基板及其他材料、知识产权许可及若干技术服务。报告期内,公司来自五大供应商的采购总额占相应年度总采购额的70%以上,且来自最大供应商的采购额占比分别为52.4%、51.5%、45.5%及51.1%,占比较大。
翱捷科技主要将产品销售给模块制造商及设备制造商,其将公司的芯片嵌入模块及设备中,以实现网络连接、数据传输及信息处理。同时,公司还向互联网、AI及半导体领域客户提供ASIC定制解决方案。
报告期内,公司向五大客户销售产生的收入分别占相应年度总收入的80.1%、82.1%、82.6%及79.9%,占比较大,面临客户集中度较高的风险。
02 2026年上半年扭亏,经营现金流持续为负
由于芯片行业研发投入高、周期长、前期投入成本巨大,翱捷科技亏损多年,2026年上半年才实现扭亏。
2023年、2024年、2025年,翱捷科技的收入分别约26亿元、33.86亿元、38.17亿元,毛利率分别为22.5%、20.5%、23.3%,对应的净利润分别约-5.06亿元、-6.93亿元、-3.9亿元。在持续亏损之下,公司经营现金流持续为负。
其中,公司2024年毛利率下降,主要由于为应对终端市场的需求变化而录得存货减值损失增加导致。
2025年公司毛利率提升,主要得益于相关制作工艺成熟,以及供应链持续改善之下,芯片产品的单位平均成本降幅超过平均售价降幅,自有品牌产品的毛利率提升。
2026年上半年,翱捷科技实现营业收入约24.51亿元,同比增长约29.15%,毛利率也有所提升。主要是公司蜂窝基带芯片历经多年迭代与市场验证,下游终端客户渗透率持续提升,产品出货量与营收规模同比实现较大幅度增长,叠加公司芯片定制订单规模持续扩大,项目陆续进入交付验收阶段,贡献新的业绩增量。
同期,得益于公司对外投资产生的公允价值变动收益、投资收益等非经常性损益同比增加,加上主营业务销售收入扩大、毛利改善等经营因素,带动公司净利润扭亏为盈,实现盈利约8424万元。
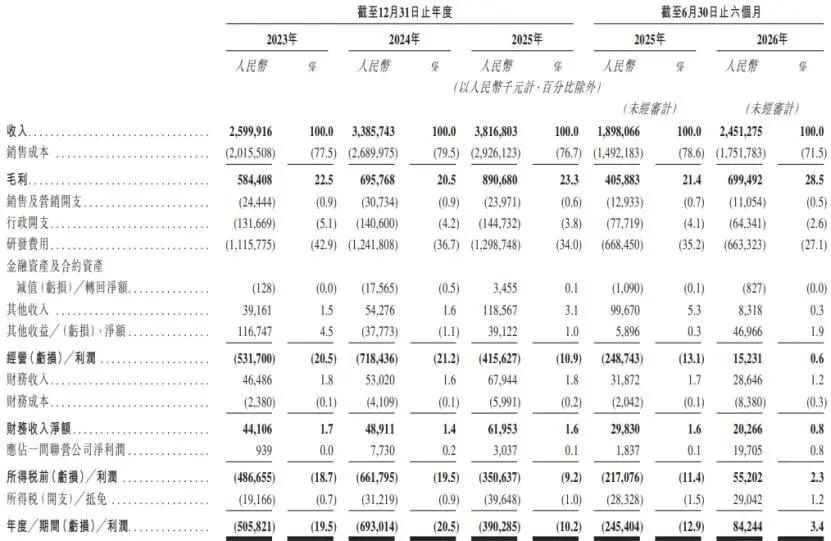
公司合并损益表概要,图片来源于招股书
值得注意的是,翱捷科技所处行业竞争激烈,且技术飞速进步,为了开发及推出新产品,公司在研发上投了不少钱。
2023年、2024年、2025年及2026年上半年,翱捷科技的研发开支分别约11.16亿元、12.42亿元、12.99亿元、6.63亿元,持续的大额研发投入可能对公司的盈利能力及现金流产生不利影响,且未必能取得预期成果。
公司业务受下游市场需求影响,如果消费者支出或政府投资缩减,无线通信技术、物联网解决方案、AI设备及应用的普及速度慢于预期,可能会影响公司的订单数量。
市场规模方面,2025年全球4G及5G蜂窝连接芯片的出货量分别约6.3亿颗、0.6亿颗,2021年至2025年的年复合增长率分别为14.1%及79.5%。
随着蜂窝通信技术持续演进,以及下游端侧设备逐步向更高代际标准迁移,出货量预计将持续增长,预计2026年至2030年的年复合增长率分别为12%及48.1%。

图片来源于招股书
全球蜂窝连接芯片市场具备技术门槛高、产品开发周期长、认证要求繁琐的特点,市场竞争主要取决于多制式蜂窝基带技术的积累能力、基带、射频及协议栈设计的协同能力、低功耗优化、产品组合覆盖范围、兼容性及营运商认证,以及大规模商业化能力。
按2025年蜂窝连接芯片出货量计算,翱捷科技在全球蜂窝连接芯片供应商整体排名第一,市场份额为37.8%。
尽管翱捷科技已在蜂窝连接芯片领域占据一定地位,但其所处的市场竞争激烈,既有成熟的国际头部厂商,也有国内新兴企业。翱捷科技不仅要与其他芯片设计公司竞争,还面临部分下游客户的竞争,��些客户可能已具备或正在开发自研芯片设计能力。
此外,与大型跨国公司相比,翱捷科技的经营规模相对较小,产品组合及客户基础较为集中。公司不同业务线、市场或客户板块之间重新配置资源的灵活性较低,应对需求、定价或技术突变的韧性较弱。
03 阿里巴巴入股,上海半导体公司赴港IPO
翱捷科技总部位于上海自由贸易试验区。截至2026年6月底,公司共有1313名全职员工,其中,约90%为研发人员,一般及行政人员占比为8%,还有部分销售及营销、财务人员。
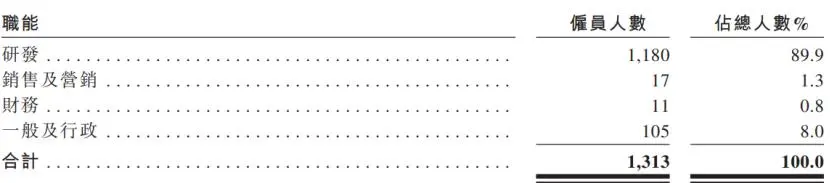
按职能划分的全职雇员人数,图片来源于招股书
股权结构方面,截至2026年9月7日,戴保家直接及接控制公司约22.32%的表决权,为单一最大股东集团。此外,阿里巴巴持有公司10.58%的股份。
翱捷科技的董事长戴保家今年70岁,他拥有美国佐治亚理工学院电气工程学士及硕士学位,还在1983年取得美国芝加哥大学工商管理硕士(MBA)学位。戴保家曾担任UMAX Technologies, Inc.总裁,后来在2004年创立锐迪科微电子有限公司,2015年创立翱捷科技。
总经理周璇今年58岁,他1999年取得上海交通大学模式识别与智能控制专业博士学位,曾任职于华为技术有限公司,还陆续担任过UTStarcom Holdings Corp.的研发总监、Marvell Technology Group Ltd.研发副总裁,2017年5月加入翱捷科技,先后担任基带产品线负责人、蜂窝通信业务板块总经理。
副总经理及董事会秘书韩旻52岁,她2004年取得清华大学工商管理硕士学位,曾陆续担任过锐迪科微电子有限公司的市场经理及营运总监。韩旻2015年3月加入翱捷科技,自2020年8月起担任副总经理及董事会秘书。
本次港股IPO,翱捷科技拟募集资金用于提升研发能力及扩大产品组合;推动长期增长策略的战略投资或收购;拓展销售网络,并提升销售及营销能力;用作营运资金及其他一般企业用途。
本文来自微信公众号“格隆汇新股”,作者:发哥说新股,36氪经授权发布。