(本文作者为 舒泽品牌手记,钛媒体经授权发布)
文 | 舒泽品牌手记
9月的第二周,OpenAI 一边被曝出以 1.2 万亿美元估值进行 IPO 前私募谈判,一边由 CEO 奥特曼对《财富》杂志表态:2026 年不会上市,出于安全考量,现在不是明智的时机。
一家说"现在上市不明智"的公司,正在以"上市前最后一轮"的名义向投资人收钱。这两件事不矛盾,它们说的是同一件事:一笔数万亿美元的账面财富,还想再推迟一段时间,才接受第一次公开报价。
PitchBook 口径,全球未上市独角兽的账面估值积压 5.3 万亿美元。其中 Anthropic、SpaceX、OpenAI 三家合计超过 5 万亿——据华尔街见闻转述佛罗里达大学 Jay Ritter 的统计,这个数字超过了 1980 年到 2025 年全部 3365 家科技公司 IPO 首日市值的总和,4.1 万亿。
45 年,3365 家公司,输给三家还没上市的。
这些账面数字的另一头,连着养老金、大学捐赠基金和主权基金的真金白银。他们看到的回报,和能拿到手的现金,是两本账。
账是怎么记的
一级市场的估值不是价格,是最近一次成交的记忆。
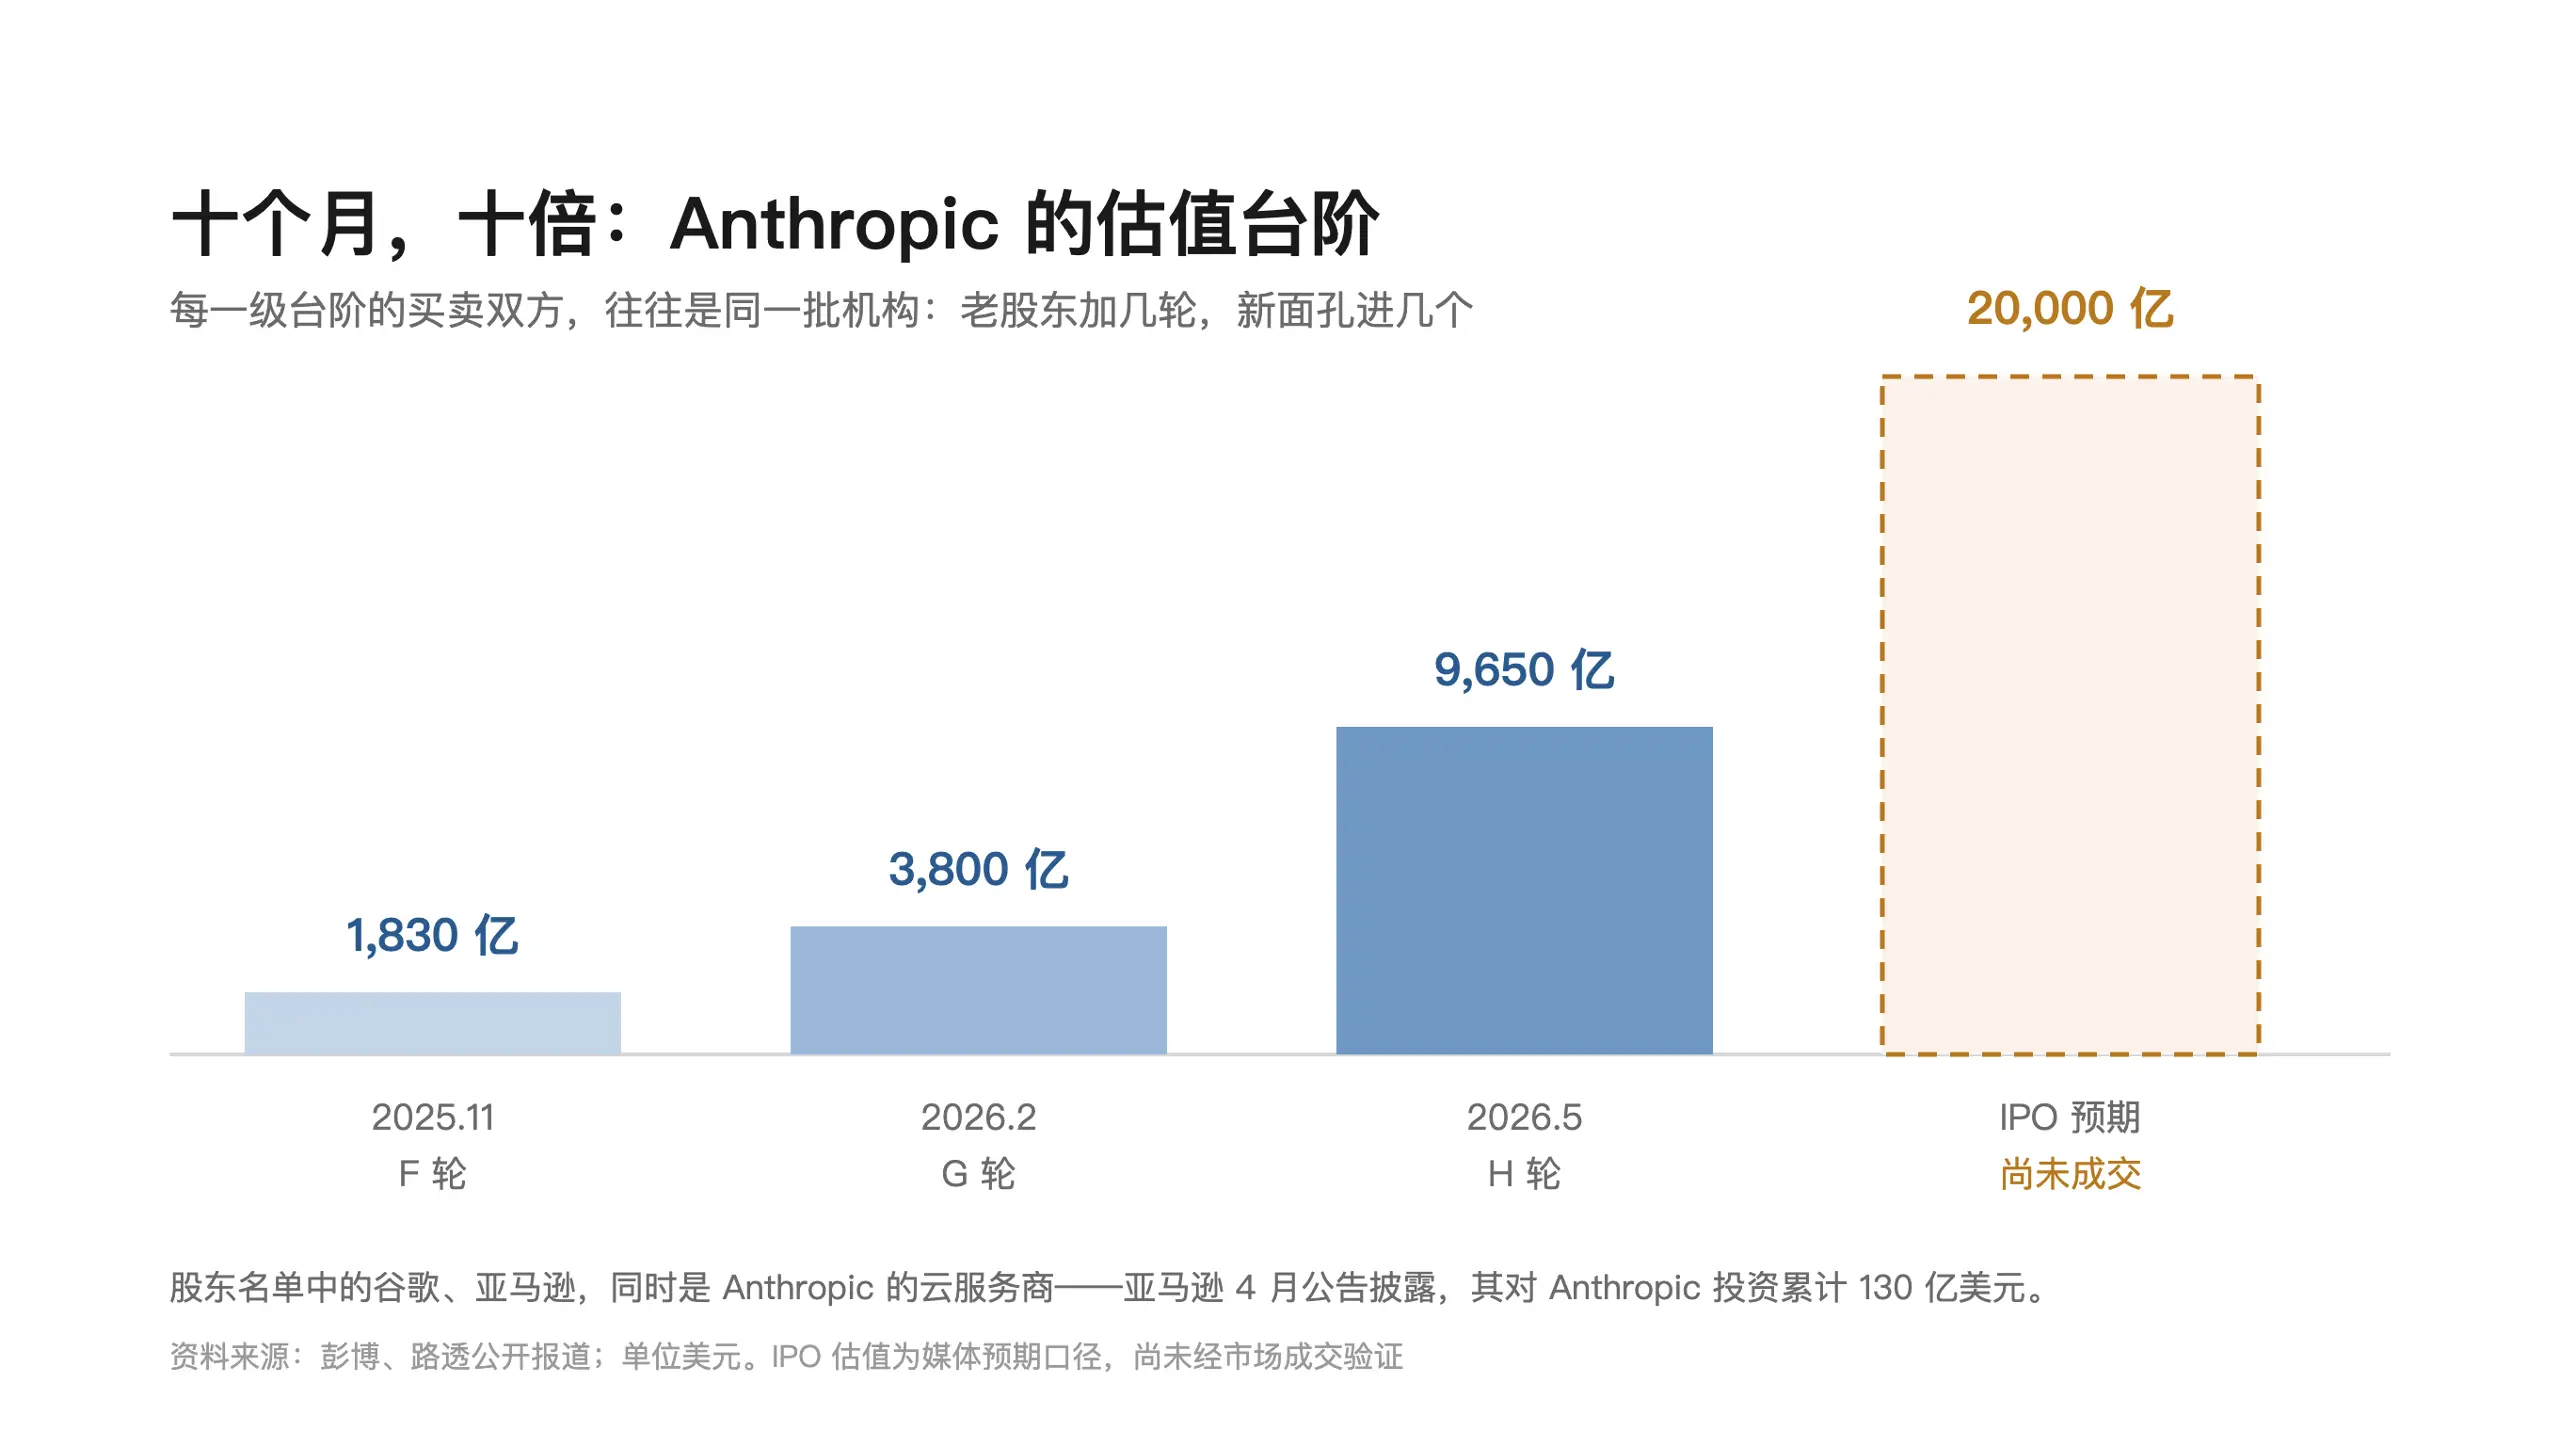
一家公司值多少钱,取决于最后一轮融资里那一小笔股份的成交价。Anthropic 2025年11月 F 轮 1830 亿美元,2026年2月 G 轮 3800 亿,5月 H 轮 9650 亿,现在 IPO 预期 2 万亿——十个月,十倍。每一轮融资实际成交的股份只占总股本的一小部分,但成交那一刻,全部股份都按新价格重新记价。买那一小笔股份的人和卖的人,往往是同一批机构:老股东加几轮,新面孔进几个,价格一级一级抬上去。
十个月里 Anthropic 的基本面确实在变,年化营收跑到了 650 亿美元(7月底彭博口径)。但营收的涨幅和估值的涨幅之间,差出来的那一截,是"自己人"互相开价开出来的。
账与现金的距离
Anthropic 的股东名单里有谷歌和亚马逊——亚马逊 4 月的公告披露,其对 Anthropic 的投资累计 130 亿美元。这两家同时是 Anthropic 的云服务商:股东投进去的钱,变成 Anthropic 的算力采购订单,流回股东的云业务,计为营收;营收再支撑下一轮融资的估值。这个闭环里的每个数字都是真的,但每个数字,都有人同时坐在桌子的两边。
记账的裁量权在 GP 手里。Ritter 跟踪 IPO 市场四十多年,他指出的那套做法在一级市场是公开的秘密:表现差的投资维持历史账面值,表现好的按最新一轮计价。基金年报因此永远比真实处境好看——难看的部分冻在过去,好看的部分刷成现在。
定价和价值的脱钩,本来就是一级市场的出厂设置。Ritter 的 45 年数据里有个细节:亏损公司 IPO 首日平均涨 26.7%,盈利公司只涨 13.3%。越没被验证过的生意,首日溢价越高。公开市场尚且如此,一个连首日都没有的市场,账面值的含水量只能自己品。
这套记法在常态年份没有代价——总有下一轮融资、下一个买家,用新的成交覆盖旧的记忆。代价出现在没有下一轮的时候。
为什么可以一直不对账
没有下一轮的年份,就是现在。
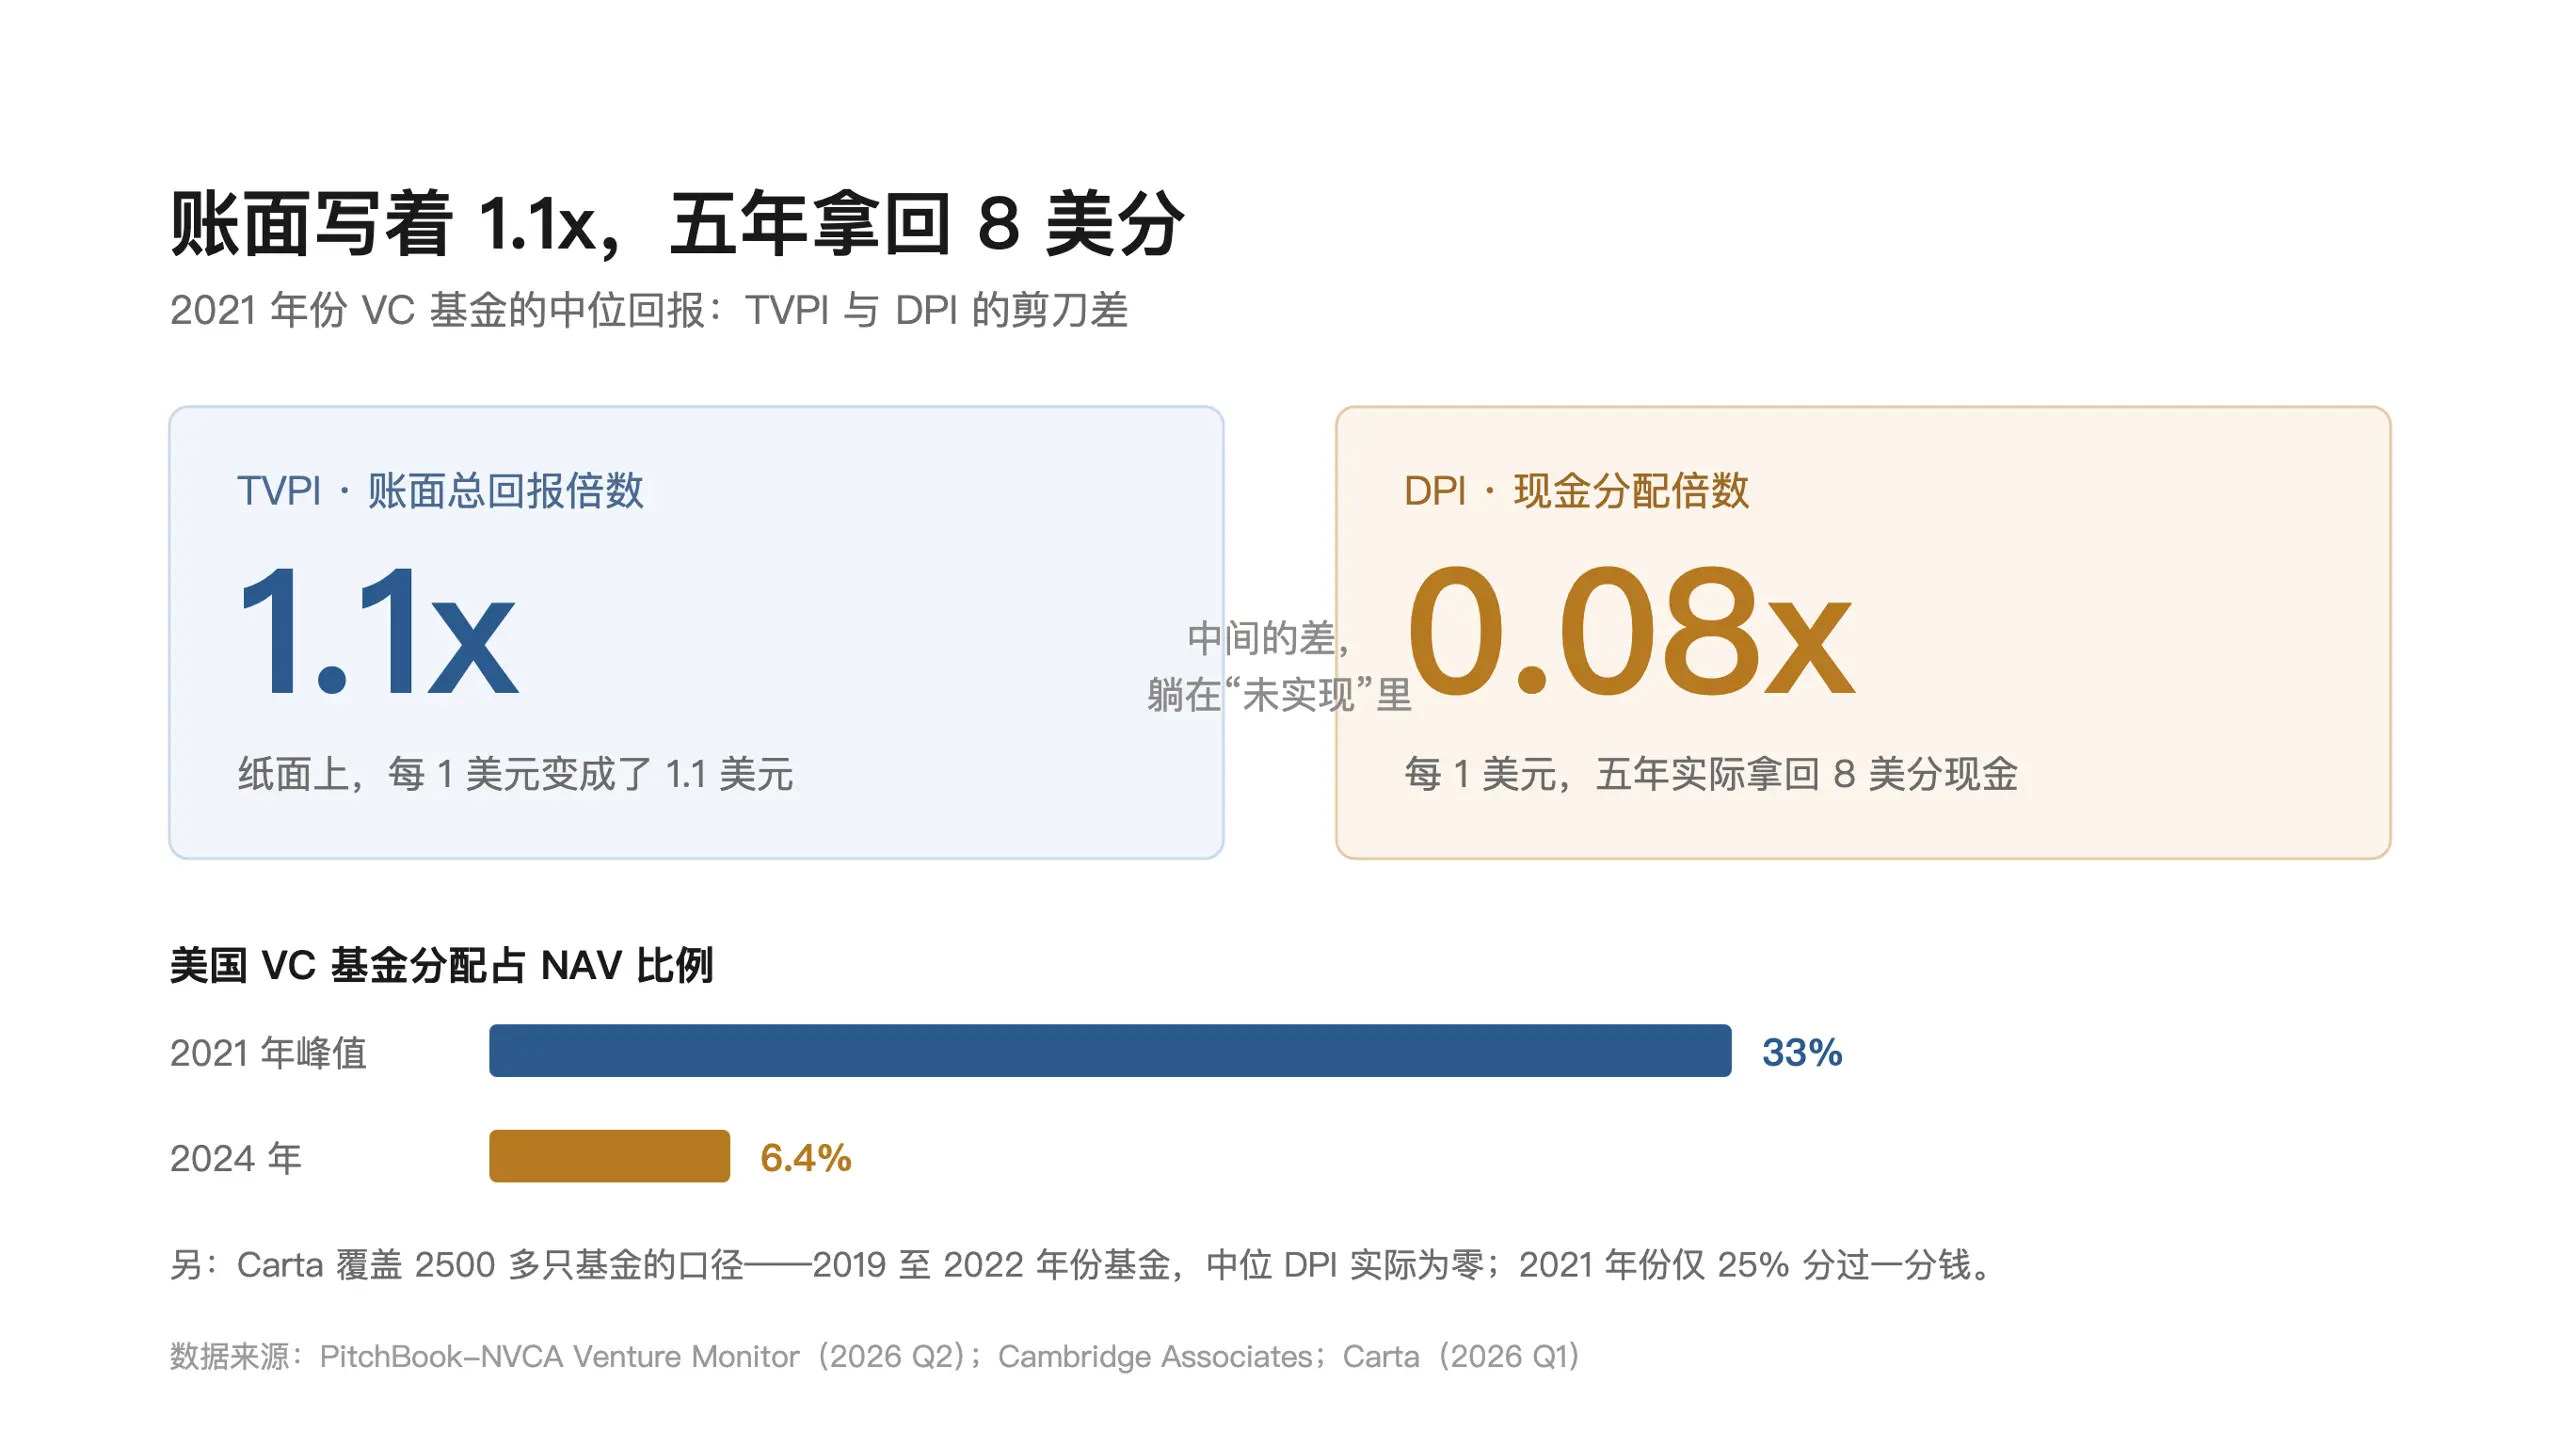
PitchBook-NVCA 的二季度数据:2021 年份的 VC 基金,中位 DPI 是 0.08x——LP 投进去 1 美元,五年过去,拿回 8 美分现金。同批基金的 TVPI,纸面上写着 1.1x。Carta 覆盖 2500 多只基金的口径更直接:2019 到 2022 年份的基金,中位 DPI 实际为零;2021 年份里,只有 25% 分过一分钱。Cambridge Associates 的账:美国 VC 分配占 NAV 的比例,从 2021 年峰值 33% 跌到 2024 年 6.4%。
纸面 1.1x,现金 8 美分。中间的差,躺在"未实现"三个字里。
“自己人”的定价
TVPI 是报告里的回报,DPI 是能开支票的回报。养老金按月发钱,捐赠基金按年拨款,花的是后者。
基金到期要退出,退出没人接,行业发明了一个新工具:续存基金。GP 把老基金里卖不掉的资产,卖给自己新设的一只基金,老 LP 拿钱下车,新 LP 接盘上车。规模从 2019 年的 350 亿美元涨到 2025 年约 1000 亿;占 PE 退出的比例,从 2021 年的 5% 升到 2025 年的 20%——每五笔"退出",就有一笔是 GP 把资产卖给了自己。
价格呢?Evercore 的上半年数据:单资产续存交易 340 亿美元,同比增长 88%,平均折价只有 2.9%,多数平价成交。买卖双方是同一个人,成交价是"公允"的。2026 年上半年,35% 的续存基金内置了 super carry,超额分成最高 30%;2025 年全年,这个比例还是 15%。资产没有真的卖出去,GP 的分成先安排上了。
续存基金有正当用途:优质资产确实需要更长的持有时间,ILPA 有整套最佳实践。但老 LP 拿到的选择题是这样的:按 GP 定的价格留下,或者按 GP 定的价格退出。所谓"公允",是同一个定价方给桌子两边出的同一个数字。ADIC 诉 EMG 的案子里,43 人的 LPAC 只有 3 人同意,GP 绕过正式投票逐个游说 LP,15 亿美元的交易照样成交。SEC 从今年 6 月开始主动调查这个领域。
整个市场唯一的真实报价,在二手份额市场。Jefferies 的报告(2025 年下半年口径):VC 份额的成交价是 NAV 的 78 美分,2021 年份的尾部基金低于 55 美分。账面上写 100 美分,有人真金白银出价 78 美分。差的 22 美分,就是"还没对账"的价格。
对账时刻
对账已经开始,只是还没轮到最大的那几笔。
第一次预演在 6 月。SpaceX 以 1.77 万亿美元估值上市,发行后三天摸到 225.64 美元的高点,随后持续回调,一度跌破发行价。近两万亿的账面值第一次被公开报价,市场没有照单全收。
公开市场的验算也不会停在首日。Ritter 的长期跟踪显示,高估值 IPO 的公司,上市后三年整体跑输市场。首日只是对账的第一笔,后面还有三年的连续报价。
下一场是 Anthropic,目标 11 月挂牌,募资 1000 亿美元。基本面是真的:年化营收 650 亿美元,二季度调整后营业利润转正,推理毛利率从 38% 升到 70%–85%。但 2 万亿的预期对应约 30 倍 ARR。港股的智谱,中报有审计,股价被公开交易了大半年,按买方机构的测算,定价是 25 倍 ARR。一边是验算完的账,一边是等着验算的账,中间差出的溢价里,装的就是"还没公开报价"的叙事空间。
这套记账机制不分国界。智谱上市前的每一轮融资,账面值也是同一套记法记出来的;区别在于它已经走完了对账——中报要审计,股价天天公开报价,从 6 月高点最多回撤过 75%,风险被一笔一笔计入价格。
全行业的退出都指望这几只巨兽。二季度美国 VC 退出额 3473 亿美元,剔除前五大交易,跌掉 86.6%。钱也在向同一边集中:上半年 a16z、Founders Fund、Thrive 三家募资 250 亿美元,占全美 VC 新增资金近三分之一。5.3 万亿的账面积压,等着极少数公司上市来兑现;而兑现出来的钱,大概率也流向极少数基金的报表。
3 月,OpenAI 的投后估值还是 8520 亿美元,现在私募谈判的叫价是 1.2 万亿。6 月秘密递表,9 月改口"2026 年不上市,可能推迟到 2027",理由是安全考量;同一周,私募谈判照常进行。安全叙事在这里有了一个新功能:推迟对账的理由。这个判断要留有余地——利益结构能解释时机,解释不了内容本身,安全担忧是不是真的,外人无从判定。我只能记录一个事实:推迟对账的最大受益者,恰好是账面值最高的那个人。
LP 的土问题
这些 LP 是养老金、大学捐赠基金、主权财富基金。他们的管理人看报告,报告背后的受益人看账户。两边的问题会土得多:
报告上 2.8x 的 TVPI,能付养老金吗?基金年报要翻到第几页,才能找到 DPI?平价成交的续存基金,买卖双方是同一个人,价格是谁验的?账面 100 美分、市场出价 78 美分,该按哪个给受益人算账?奥特曼说现在不是上市的好时机——对谁是"现在",对谁是"好时机"?
这些问题没有敌意,只是需要答案。45 年的总和被三家公司超过,不一定是泡沫,也可能真是一个比互联网更大的产业在成型。但越是这样,账越要算清楚:真金白银的产业,不怕一次公开报价。
盯两个数字。Anthropic 挂牌首日的收盘价,和 2 万亿之间差多少;挂牌后 90 天内,二手份额市场对 VC 份额的报价,会不会从 78 美分动。
账面富贵和真金白银之间,隔着一次公开报价。
更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App